以前很多老板认为,拆分收入预警是电商、直播行业专属。可最近不少企业收到了省局大数据风控提醒:
同一法人、同一地址下多家经营主体,单家开票金额都卡在 500 万红线以内,但是几家主体合计营收远超标准,并且全部未登记为一般纳税人,直接触发涉税风险疑点!
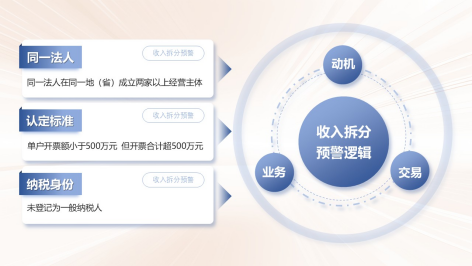
收到预警≠直接定性偷税!但系统已经抓取到异常数据,税务机关会严格遵循实质重于形式原则,从动机合理性、业务真实性、交易公允性三大维度逐项核验判定。
今天把这套预警底层风控逻辑一次性讲透,各位老板与财务人员务必收好。
一、先搞懂:这条大数据预警,到底是怎么盯上你的?
先还原这条风控模型的三条识别标签,就是大家收到通知里的三条口径(如下图):
每家单独开票销售额都控制在 500 万以内,单看任意一家,都卡在小规模标准线之下
几家主体收入合并计算,连续 12 个月销售额突破 500 万,全部维持小规模身份、没有登记一般纳税人
很多老板都有一个固有误区:营业执照是分开注册的,合同、发票也是各家自己开,那不就是独立公司吗?
这里核心的底层逻辑就是税收上的「实质重于形式」:税务判断看经济实质,不是只看营业执照外壳,千万别把“独立执照”当免死金牌。
如果多家公司只是“执照分开、生意一套”:同一批员工、同一个经营场地、同一批上下游客户、业务同质化,注册多家主体的核心目的,就是把本来属于一个经营实体的收入切碎,规避 500 万一般纳税人强制登记标准,持续享受小规模优惠,这就是风控重点打击的人为拆分收入!
增值税小规模纳税人标准为年应税销售额 500 万元及以下;连续 12 个月销售额超标的,除法定例外情形,应当办理一般纳税人登记。以少缴税为唯一目的、没有合理商业目的的主体拆分,税务机关有权合并全部主体销售额,要求更正申报、按一般纳税人计税,补税 + 滞纳金,情节严重会涉及罚款
【合规的多主体布局】:基于业务板块划分、品牌隔离、特许经营、不同赛道发展,多家主体各自有独立人员、资产、客户、业务分工;
【预警指向的风险拆分】:业务完全同质化,只是切收入卡 500 万红线,纯粹为了套取小规模税收优惠。
二、三大核心维度自查:动机合理性|业务真实性|交易公允性
这正是税务局通知要求核查的三个方向,也是你写情况说明、举证自证清白的核心框架,我们拆成可落地的自查问卷,大家可以对照自测
动机合理性 —— 设立多家主体,到底是做生意,还是为了控收入?
核心判断标准:设立多家公司的首要目的,是经营发展,还是避税?
1、品牌隔离:不同子品牌、不同产品线,需要独立主体运营,比如一个做零售、一个做批发;
2、资质隔离:不同业务需要不同许可证、准入资质,一个资质只能对应一家主体;
3、渠道划分:比如线下门店、线上渠道、大客户渠道,业务模式、定价体系、考核体系完全独立;
4、股权、合作模式规划、投融资安排等真实商业布局需求。
1、几家公司经营范围几乎一模一样,客户、供应商完全重合;
2、注册时间集中在小规模优惠政策出台前后;
3、拆分之后,公司整体业务规模、经营模式没有任何变化,唯一变化就是收入被切碎,每家都低于 500 万;
4、老板直白的初衷:“多注册几家,每家开票不超 500 万,不用升一般纳税人”。
自查提问——你们设立多家主体,如果去掉税收优惠这个因素,这个布局还有没有存在的必要?
业务真实性 —— 每一家主体,是不是真正独立在做生意?
这是举证最重要的一环,也是稽查最喜欢穿透核查的板块。一句话:每家公司,都要有独立完整的业务闭环证据链。
1、独立经营场所:各自独立租赁地址、租赁合同、房租水电凭证(同一个地址、共用工位风险极高)
2、独立人员团队:分开签订劳动合同、社保工资发放、岗位职责划分,不是同一套人来回接单开票
3、独立业务承接:各自对接客户、独立商务洽谈、独立签合同、独立履约交付,合同、送货单、验收单一一对应
4、独立资产与供应链:自有设备、库存分开核算,不是共用仓库、共用货源
一套人马、一个仓库、一个收款账户,接单后随机换不同公司抬头开票,合同和实际履约主体脱节,就是典型的 “壳公司拆分收入”。
交易公允性 —— 关联往来、定价,符合独立交易原则
很多人容易忽略这个点:就算业务看起来分开了,主体之间互相转单、调货、定价异常,同样会触发疑点。 独立交易原则:多家关联主体之间发生交易,定价要和市场第三方价格保持一致,不能为了调节收入、控制开票额度随意定价、无偿转移业务。
主体之间互相供货、转介绍业务,要有正式合同、公允报价、资金结算,价格对标外部第三方市场价,留存比价单、市场报价资料。
为了控制每家销售额,主体之间无偿划转订单、低价转移业务、互相调剂收入,没有真实对价、没有市场依据。
如果抛开你们是同一个老板这个关系,陌生商家之间,会不会按这个价格、这个模式做生意?
1、经过自查,我们属于真实业务分板块布局,不存在人为拆分收入
按上面三大维度,整理全套佐证材料,撰写书面情况说明,按时提交税局举证,说明多主体设立的商业目的、独立运营证据、定价公允性,争取排除风险疑点。
举证材料提前整理,不要口头空说 “我们是独立经营”,证据链才是说服力。
2、自查后确认存在人为拆分收入,规避一般纳税人登记
按照通知要求,主动合并对应主体销售额,做更正申报,及时补申报、补缴税款及滞纳金。主动更正,是降低后续处罚风险最重要的方式,不要拖延到稽查阶段。
四、避坑小结
很多财务和老板会问:那同一个法人到底能不能开多家小规模?
答案是可以!但必须是真实商业分拆,不能是为了卡 500 万红线的 “收入切片工具”。金税大数据的穿透能力早已不再局限电商行业,全行业扫描已经铺开。500 万不是一个可以靠多执照反复套利的 “安全线”,只是单一主体的销售额标准。
风控常态化的当下,侥幸空间越来越小。如果你公司也在做多家主体并行运营,不妨借着这次预警的思路,给自己做一次涉税体检。大家在多主体业务隔离、资料留存上有疑问,欢迎在评论区一起交流探讨。