|
案例分析:税务通过水电能耗和工资支出指标监管企业
案件内容较多,我们主要梳理以下几个方面: 一、 耗电量与产能差异较大 税务从电力公司取得数据,根据实际耗电量,只能生产473万米的布,而实际销售数量是5,123万米,多处的产品从哪里来的,是否存在虚开发票?
二、 材料与产品不匹配 作为生产制造企业,居然没有库存,实属异常。又是会计申报的财务报表引起系统预警。
代加工染织的采购发票进项中居然没有相关的染料,而开具的销售发票中又有“浆染加工”和“纺织加工”:
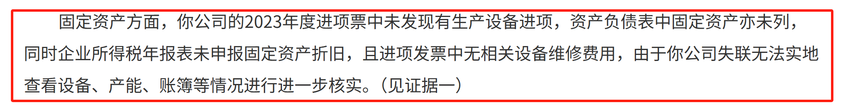
三、 生产制造企业,没有固定资产设备 这个就更离奇了,发票开具的是生产制造,并且是代加工企业,居然没有资产设备。
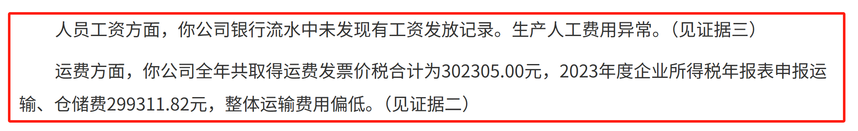
四、 经营费用异常,不符合逻辑 银行账户中没有人员工资发放记录,人工费用异常。 生产销售,运费远低于正常水平。
五、 存在资金回流现象
通过上述指标综合分析,公司存在产能不匹配的情况。代工公司应当存在与业务量相当的电费、水费、辅料、包装物、人工费用,且对应业务量匹配的物流能力,公司上述生产代工业务严重违背正常生产经营逻辑。最终税务认为公司的开具浆染加工费发票行为属于是为他人开具与实际经营业务情况不符的发票的违法行为——虚开发票。
从这个案例中,我们总结: 1、 财务报表数据,要符合基本逻辑,不要引起税务系统的预警; 2、 采购和销售发票,要符合公司业务情况,进销要匹配。贸易型企业进销名称、数量、规格等要件相匹配;生产型企业采购的原材料要基本符合BOM表的逻辑。 3、 经营指标不要偏离行业水平范围,尤其是能耗、人员以及与生产经营直接相关的指标,与销售规模相匹配。 4、 正规经营,不触碰税法红线,比如虚开发票、资金回流。
|