|
老板需要知道小规模纳税人的几个财税指标临界点
很多老板和财务人员都认为小规模公司税负较低,是“避税利器”,老板指挥会计人员开票、收款、报税。在老板眼中,小规模公司的税收政策是: 1、 增值税税率:年度销售额500万元,税率1%;年度销售额120万元以内,税率0; 2、 企业所得税:年度利润300万元以内,税率5%; 3、 税务风险小:小规模公司销售额少,不会被税务预警。 警告各位老板:错!错!错!大错特错!
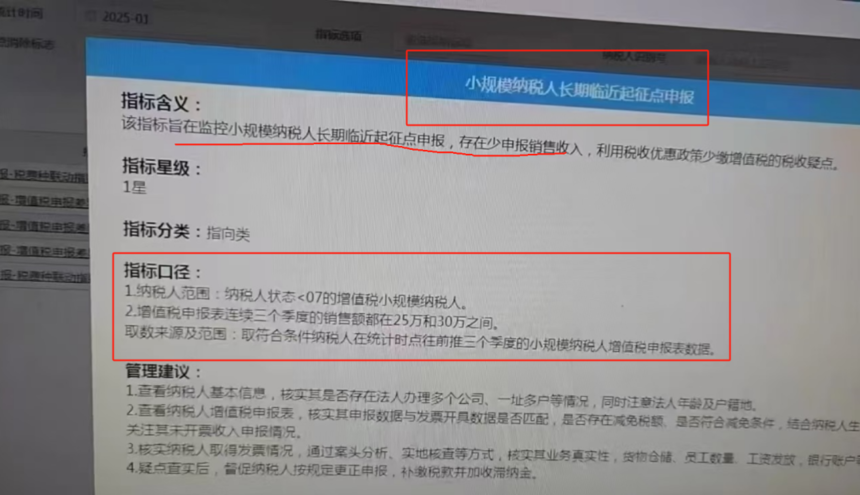
1、 并不是年度销售额120万元以内免征增值税就安全 连续3个月开票额超过25万元,虽然年度总销售额不足120万元的,也会被税务系统预警。试想一下,真实业务会不会正巧每季度都都是接近30万元而又不超过30万元,所以税务从以下几个方面怀疑公司业务的真实性: ² 是否存在不具有合理商业目的的拆分业务? ² 是否存在一址多照、一人多企的情形? ² 是否存在销售货物相似、发货地址相同的情形? 税务系统所有预警项目都指向:少报销售收入,利用税收优惠政策漏缴增值税。
2、 并不是年度销售额500万元就能享受小规模优惠政策 首先,年度销售额不是从1月1日到12月31日的概念,是连续12个月的累计。 其次,小规模纳税人是按照季度纳税申报,纳税申报后,会接到税务转一般纳税人的通知,此时可以申请本月还是次月转为一般纳税人,时间和空间可以自行利用,财务人员要懂! 最后,如果连续2年销售额都是超过450万元又不足500万元,就是“藐视”税务系统的预警机制了;所以建议小规模纳税人,连续12个月的销售额应控制在400万元以内。
3、 小规模纳税人有销无进,也是被税务预警的主要风险 很多老板认为小规模公司不能抵扣进项税,就不用取得成本发票。这个是对小规模公司最大的误区,也是被税务系统预警的风险点之一。今年年初河北某老板4家小规模公司,其中3家被税务系统预警有销无进,对外开具发票,使用暂估成本冲抵成本。 小规模公司不需要增值税专用发票,但是需要成本发票;应当全面规划,将只能取得普通发票或者难以全额取得发票的商品,使用小规模公司对外销售。
4、 小规模纳税人年度利润300万元也不是安全线 小规模公司在所得税方面一般会享受小微企业优惠政策:年度利润(应纳税所得额)在300万元以内的,企业所得税税率为5%。小微企业的条件是,是指从事国家非限制和禁止行业,且同时符合年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元等三个条件的企业。 不少公司没有足够的成本和费用发票入账,会计人员将年度利润控制在280万元~300万元,“充分”利用了小微企业政策。殊不知年度利润超过270万元,就是系统预警的红线。建议小微企业的年度利润不要超过250万元,预防后期被税务部门纳税评估、行业自查、系统预警等调整事项,造成利润总额超过300万元。 小微企业平均资产总额接近5000万元,也有可能被税务系统预警。有些财务做帐软件出具资产负债表时,并不会把应收账款、其他应收款、应付账款和其他应付款的负数重分类,或者在资产负债表中出现负数,重分类之后可能使资产总额超过5000万元。建议平均资产金额在4500万元以下。
|