|
GP和LP的区别:出钱、管事、背锅怎么选?
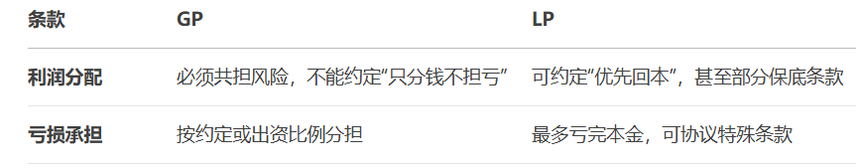
合伙企业是一种常见的组织形式。而普通合伙人(GP)和有限合伙人(LP)是合伙企业中的两种不同角色。是普通合伙人还是有限合伙人呢?下面全面对比这两种的异同、帮助老板进行做决定。 一、责任:用“身家性命”还是“仅亏本金”? GP的代价 需对合伙企业债务承担无限连带责任。比如企业亏损1000万,GP的个人存款、房产等都可能被追偿。 LP的保护 仅以出资额为限担责。假设你投了100万,最多亏完这100万,其他财产不受影响。 二、权力:当“老板”还是“甩手掌柜”? GP的权力 掌握企业绝对控制权:决定投资方向、签署合同、管理团队。 需亲自参与运营,无法完全放权(否则可能被认定为LP)。 LP的限制 禁止插手管理:不能决策、不能代表企业签字。 仅有监督权:可查账、提建议,但无权干预经营。 三、出资方式:能否“技术入股”? GP的灵活选择 可用现金、实物、甚至劳务出资(例如:以你的专业能力折算成股份)。 注意:劳务出资需在合伙协议中明确价值,亏损时需按比例补足现金。 LP的硬性要求 只能以现金、实物等资产出资,无法用劳务或技术换股份。 适用人群: 有行业资源但资金不足?GP允许你“人力换股权”; 纯财务投资?LP更直接。 四、收益与亏损:如何分钱?如何扛雷?
GP可能分得20%超额收益,但需承担亏损风险; LP可要求“先收回本金再分红”,但收益上限较低。
五、退出机制:股权能否自由买卖? GP的束缚 转让股权需全体合伙人同意; 若丧失民事能力(如重病),可能被强制退伙。 LP的自由 转让股权只需提前30天通知其他合伙人; 即使死亡或破产,继承人可自动继承股权。 六、税务成本:收益到手的真实差距 GP的潜在税负 管理费、业绩分成可能按5%-35%超额累进税率征税(类似个体户); 若年收入超50万,实际税负可能高达35%。 LP的明确税率 分红和股权增值收益统一按20%征税(个人所得税)。 举例:若收益100万 GP可能到手65万(税35%); LP到手80万(税20%)。 七、同业竞争:商业行为的红绿灯 查账特权 GP随时可翻看企业账本,LP只能在涉及自身利益时查账。这种信息差强化了GP的主导地位。 关联交易禁区 GP与自家企业交易需全员表决,LP则畅通无阻。相当于给GP设置了"防火墙",防止利益输送。
同业竞争红线 GP严禁经营竞争业务,LP可自由投资竞品。这条规则避免了GP"脚踏两只船"的道德风险。 总结: GP与LP没有绝对优劣,只有适合与否 选GP的条件: 愿意承担高风险、追求高回报、有管理能力、能接受个人财产连带责任。 选LP的条件: 希望风险可控、不参与经营、追求稳定收益、注重资产流动性。 |