|
拆分业务违规享受税收优惠政策,被税务稽查的案例分析
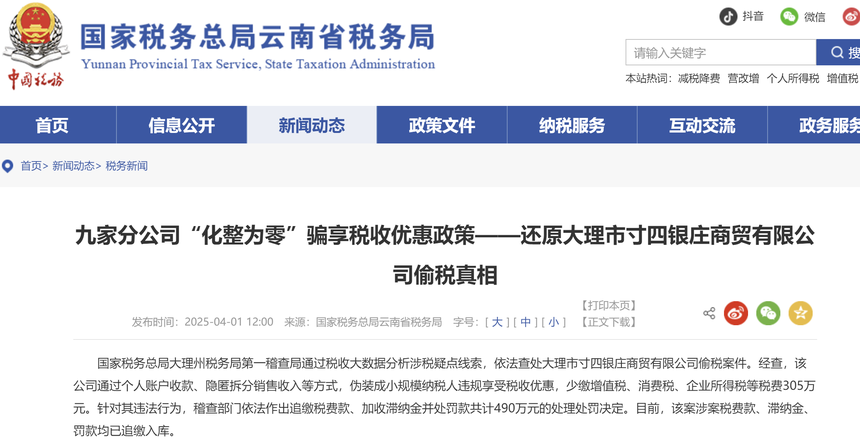
近日,云南税务局查处一商贸公司拆分经营业务,将同一销售额拆分为9家分公司伪装成小规模纳税人和小微企业,骗享税收优惠政策。
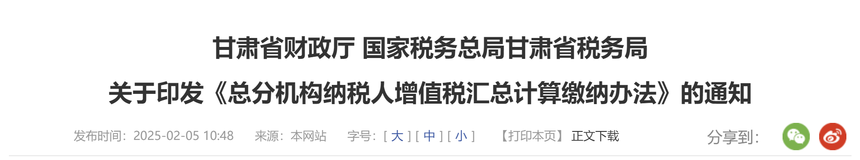
我们分析一下这个稽查案例的关键点: 1、 使用“分公司”拆分业务,伪装成小规模纳税人,是掩耳盗铃的做法。 独立核算的分公司,是增值税的独立纳税人;如果是非独立核算的分公司,其增值税需要并入总公司核算。财税2016年36号文件中“总机构和分支机构不在同一县(市)的,应当分别向各自所在地的主管税务机关申报纳税”。 如果使用分公司拆分业务可以享受小规模纳税人政策,理论上所有的公司业务都可以通过这种拆分模式避税,就会造成国家税收损失。所以通过分公司拆分业务,就是掩耳盗铃的筹划方案。甘肃税务局已经下发规定要求总、分公司增值税需要汇总缴纳:
2、 “一址多照”化整为零的经营模式,总公司实际管控,拆分业务形同虚设。
在一个地址上注册了9家分公司,这9家分公司没有实际经营地、没有人员、没有进销存等实际经营资料数据,实际上是总公司在管理,所以这种业务的拆分是形同虚设的,税务不予认可。 试想一下,如果成立子公司,注册地不同,虽然在一个地方经营,但是有对应的经营区域且挂牌运营;子公司独立核算,有对应的进销存数据,税务是否认可?
3、 账户“掉包”隐匿收入,强行维持小规模纳税人身份 税务检查人员现场查看收款码、POS机等收款设备,发现收款码、POS机绑定的是员工私卡,且此收款账户也没有在税务备案(编者注:不可能去备案的)。私卡收款未申报收入占整体经营的80%以上,被税务认为是账户掉包,隐匿收入,偷逃税款。 我们实地走访客户时,也会发现客户私卡收款的二维码、POS机等设备“醒目”地摆放在前台,业务人员习以为常,没有风险防范意识。
总结,该商贸公司想从业务上筹划,想享受税收优惠政策,但是操作不当,被认定为偷逃税款,承担了高额的补税和罚款。奉劝各位老板,不要道听途说、不要相信所谓“专家”,否则自己挖坑埋雷,后果不堪设想。
|