|
警惕!小规模纳税人贴线开票将触发税务预警红线!有些小规模纳税人总觉得,一个月发票没开到10万元或者季度没到30万元,亏得慌。一到月底或季末,就开始进行“自我规划”、大量开票。殊不知,这样的“自作聪明“,很容易引起税务局的怀疑:要么是恶意控票,要么是虚开发票。
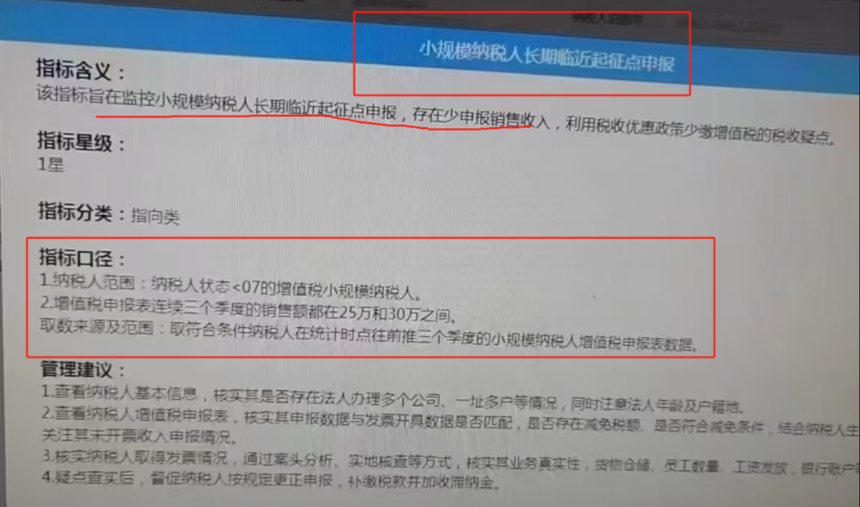
预警提示:小规模纳税人长期临近起征点申报 一、注意:这些行为容易“踩雷”Ø 长期贴着限额开票 · 典型表现:连续3个季度开票都在30万上下(比如29.8万、29.5万、29.2万) · 税局怎么看: · 真实案例:杭州某小店每个季度都开29.5万左右的发票,结果被查出租金收入20万没申报,补税+罚款共12万 Ø 月底/季度末疯狂开票 危险操作:每月最后3天开票量占全月70%以上 预警提示:“突击开票要么压单不开发票,要么虚开发票冲额度” Ø 频繁作废发票 危险线:每月作废超过15%的发票(比如开了100张作废15张以上) 重点检查:作废的发票是否同一客户?是否集中在月底? 二、容易被忽视的关注点 1. 比对你的银行流水:个人账户收款超过5万就会被标记监控开票时间。 2. 凌晨开发票、节假日集中开票都会留记录。 3. 3.追踪物流信息:开的发票和实际发货地址对不上就露馅。 4. 分析经营成本:员工就2个人,季度却开200万的发票? 5. 交叉对比数据:电商卖货开的发票,和平台销售数据一对比就知道真假。 三、企业安全经营三步走 第一步:开票要自然:不要刻意凑到临界点,有生意正常开票季度超30万就老实交税(1%税率其实很低)。 第二步:真实证据要保留:进货要有发票或收据(哪怕是小摊贩买的,也要留转账记录);物流单、聊天记录别删(证明你真的有送货)。个人收款超过5万,24小时内转到对公账户。 第三步:定期做3项自查:查开票时间:每月开票是否均匀?避免集中在最后3天;查作废记录:作废的发票有没有正当理由(比如客户退货);查资金流水:微信/支付宝收的钱是否都申报了。 在税收监管从“以票控税”向“以数治税”转型的背景下,小规模纳税人亟需建立“业务—财务—税务”一体化合规体系。建议企业每季度开展税务健康诊断,重点核查开票时间分布、资金回流路径、成本费用配比等关键指标,确保证据链完整性与逻辑自洽性。 更多企业财税合规、税务筹划的问题欢迎与钱老师交流。
|