|
股转转让环节是深度求索股权设计最大的遗憾
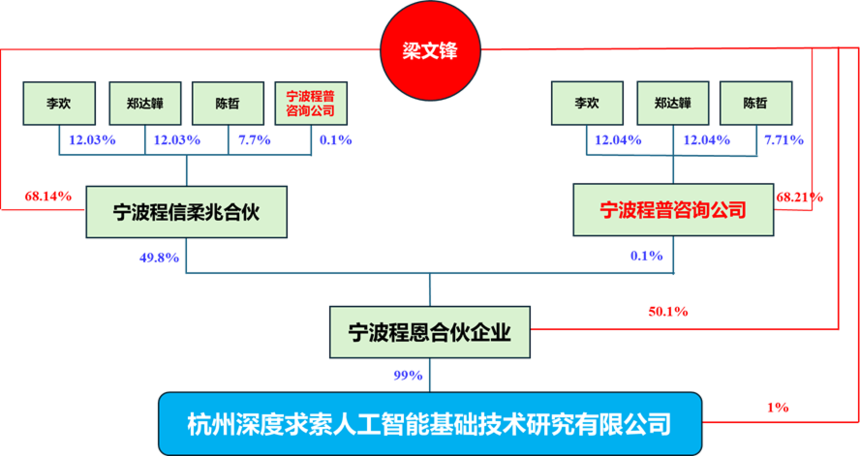
目前梁文锋直接或间接持有深度求索公司的股权高达84.26%,今后一定会对内出让股权进行团队激励、对外转让股份进行股权融资,最终在主板成功上市。
宁波程信柔兆合伙企业是进行团队激励的持股平台,也是梁文锋向深度求索公司内部团队出让股权的标的公司。今后梁文锋从目前持有的股票池中对核心团队进行股权激励时,需要对股权溢价金额按财产转让所得缴纳20%的个人所得税。 目前梁文锋直接持有宁波程恩合伙企业50.1%的股权,今后外部投资人收购的股权应当来自于这一部分。外部投资机构的目的一般是成为深度求索公司的股东,而不是作为程恩合伙的有限合伙人(纯粹的财务投资人除外),所以,转让股权的标的公司是深度求索而不是程恩合伙。 此时,应当按照生产经营所得征收个人所得税,由于溢价金额较高,税率为35%。 税法依据: 1、 《个人所得税法》规定,经营所得是指:个体工商户从事生产、经营活动取得的所得,个人独资企业的投资人、合伙企业的个人合伙人来源于境内注册的个人独资企业、合伙企业生产、经营的所得。 2、 根据《个体工商户个人所得税计税办法》(国税总局令第35号)第八条的规定,个体工商户从事生产经营活动取得的各项收入,为收入总额。包括:销售货物收入、提供劳务收入、转让财产收入、利息收入、租金收入、接受捐赠收入、其他收入。 3、 《关于2018年股权转让检查工作的指导意见》(税总稽便函【2018】88号)规定,合伙企业的投资者为其纳税人,合伙企业股权转让所得,应按照“先分后税”原则,比照“个体工商户生产经营所得”项目,适用5%~35%的超额累进税率征税。
各位现在知道了吧,为什么深度求索公司的股权设计在税收筹划上是有很大问题的,因为梁文锋今后向投资人转让股权,需要按35%的税率缴纳个税,而本来可以只按20%税率来缴纳的。 如何做到这一点? 只需在股权设计上略作变动就可以了! 如何调整?欢迎私聊、
|