|
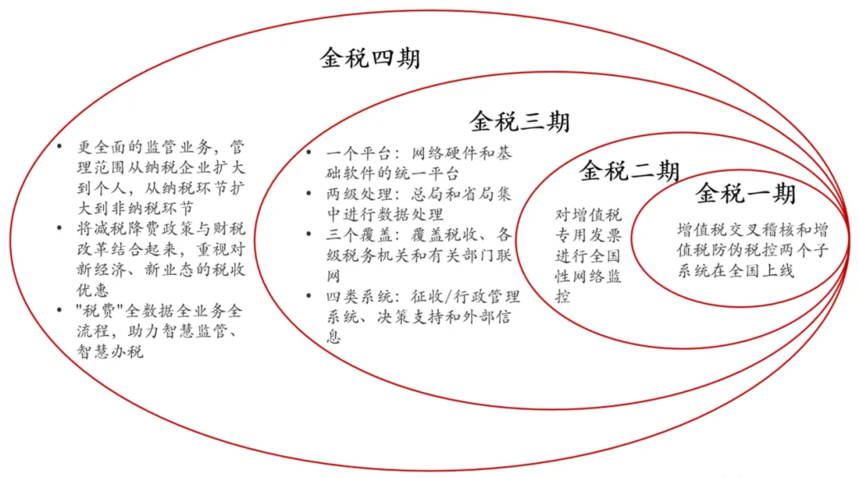
金税三期升级后的系统是什么样的 —— ——税务系统的升级过程我们通常说的“金税四期”其实不是官方叫法,只是在“金税三期”系统上不断的“打补丁”,不断完善。金税三期升级之后,只要是从“收税”到“报税”然后到“算税”,系统自动计算企业应该缴纳的税费,再与企业自己申报税费比较,也就是我们通常说的“以数控税”的理念。 金税系统的升级变化:
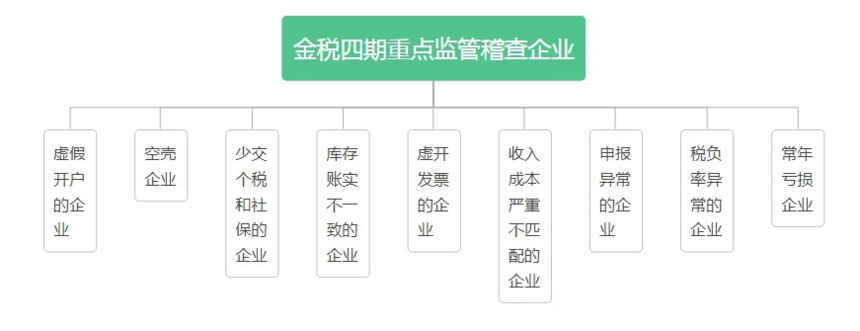
金税三期的底层逻辑是以发票为核心。金税系统的升级是从“上机”到“上网”再到“上云”等过程,资深会计人员都经历了手工填开发票、单机开票拷贝数据给税务、离线开票再上传、电子发票等发票系统的升级,也是税务从“经验管税”到“以票控税”,再到目前的“以数控税”。 企业的纳税从“被动遵从”到“主动遵从”,再到“协同遵从”;老板的纳税理念从“不想交税”到“不得不交税”,再到“按政策交税。 升级后的金税系统相对于金税三期,是技术升级从单个到云端,并且支出移动端。新系统是全面监管、数据共享、打通全流程。我们今年经常听说六部门联合打击虚开发票,六部门是指国家税务总局、公安部、最高人民检察院、海关总署、中国人民银行、国家外汇管理局。 举个例子。以前做生意,谈妥了、收款了、发货了,由于没有开具发票,税务就无法监管到企业是否按时全额纳税。金税系统升级之后,税务可以监管到企业资金收付情况、供应商开票情况、物流发货情况、海关报关情况、外汇收汇情况等等信息,税务系统综合分析企业是否没有及时确认收入、延迟纳税,是否存在偷逃税的情形。 金税系统升级后,对企业的影响有哪些? 金税系统升级后,一般从以下5个方面核查企业: 1、 是否开票了?(金税三期基本逻辑) 2、 是否做业务了?(比如合同上传备案、供应商开票等) 3、 是否收款了?(协同银行系统) 4、 是否关联人员?(系统民政系统,是否为直系亲属) 5、 数据综合分析?(申报报表之间的数据逻辑,系统自动预警) 金税系统升级之后,通过大数据分析、自动预警,将非税业务也纳税系统监控。将企业缴纳的相关税费统一纳入管理,比如缴纳社保、缴纳工会、残疾人保障金,系统会自动比较各报表之间的关联关系,比如个税系统的申报金额和人员与企业所得税的工资薪酬比较、与社保缴纳基数比较、与工会缴纳基数比较、与残疾人保障金的人数和金额比较,系统自动预警。 以下企业可能会被税务检查:
|