|
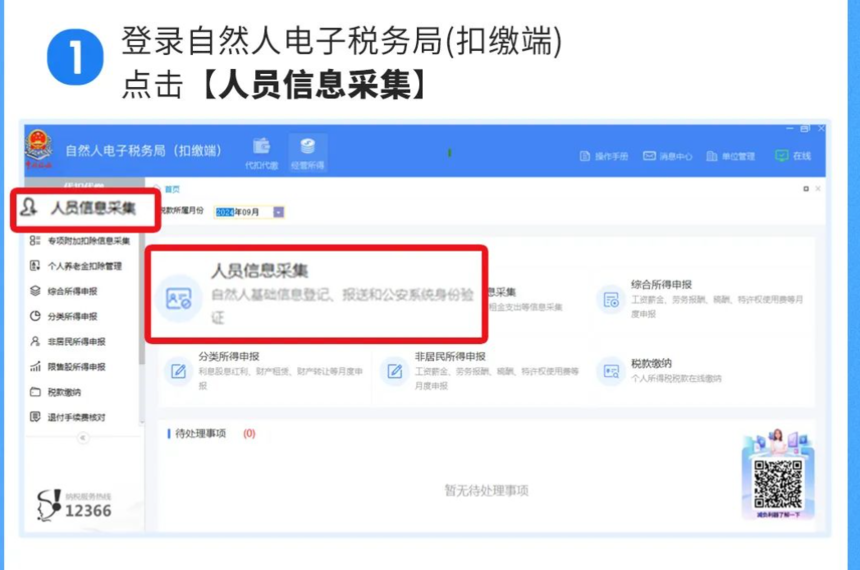
企业如何代扣代缴自然人开具的劳务费发票?近年来,企业与自然人之间的劳务合同越来越普遍,尤其是在自由职业者、兼职人士等灵活用工群体日益增多的情况下。企业在支付劳务报酬时,涉及到如何代扣代缴个人所得税的问题。那么,企业收到自然人开具的劳务费发票后,应该如何代扣代缴个税呢?下面将通过政策链接与申报指南,带您了解清楚这一流程。 一、政策链接 根据我国税收法律法规,企业为自然人支付劳务费时,需按规定代扣代缴其个人所得税。具体政策如下: 劳务报酬所得包括: 1. 设计、咨询、技术服务等专业服务; 2. 撰写、翻译等文字工作; 3. 演出、展览等文艺活动; 4. 其他按照法律规定应计入劳务报酬所得的事项。 如何计算劳务费个税? 1. 取得的劳务报酬为不含税收入; 2. 个人取得的每次劳务报酬减去800元/20%的费用后,按照适用税率扣缴,最高适用税率为40%; 3. 劳务报酬所得税基于月累计收入计算,且企业应于每月月末最后一天的次月15日前完成代扣代缴。 纳税人有税收优惠吗? 1. 取得的劳务报酬属于全年一次性收入的,自收入月份起,纳税人在扣除基本减除费用后,还可享受个税抵扣优惠; 2. 劳务报酬所得在年度累计不超过一定数额时,可以享受税收减免优惠。 二、申报指南 企业为自然人支付劳务费时,需通过税务系统进行代扣代缴个税申报。以下为申报的具体步骤: 1. 登录税务系统 企业应首先登录当地税务局指定的电子税务局平台,选择【自然人税收管理】模块。根据企业自身需要,选择进入“代扣代缴”或“申报管理”页面。
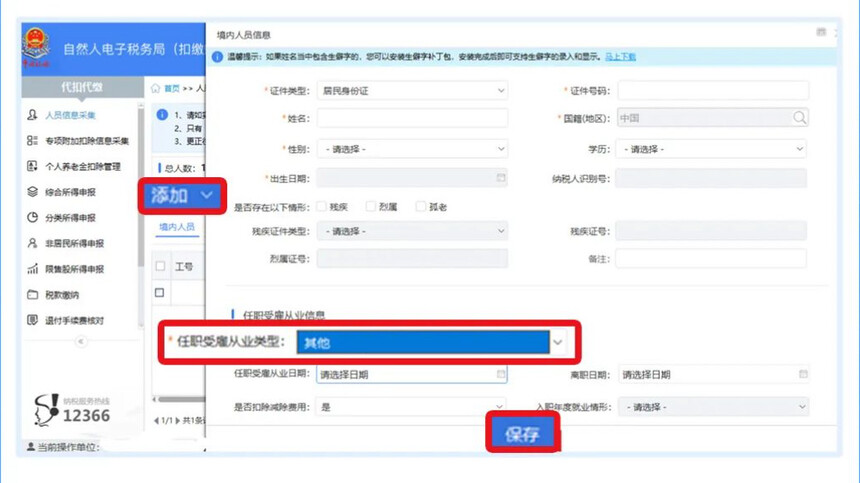
2. 输入人员信息 在进入申报页面后,点击【新增】按钮,录入自然人的劳务报酬信息,包括姓名、身份证号、劳务报酬金额等,并选择对应的劳务项目。
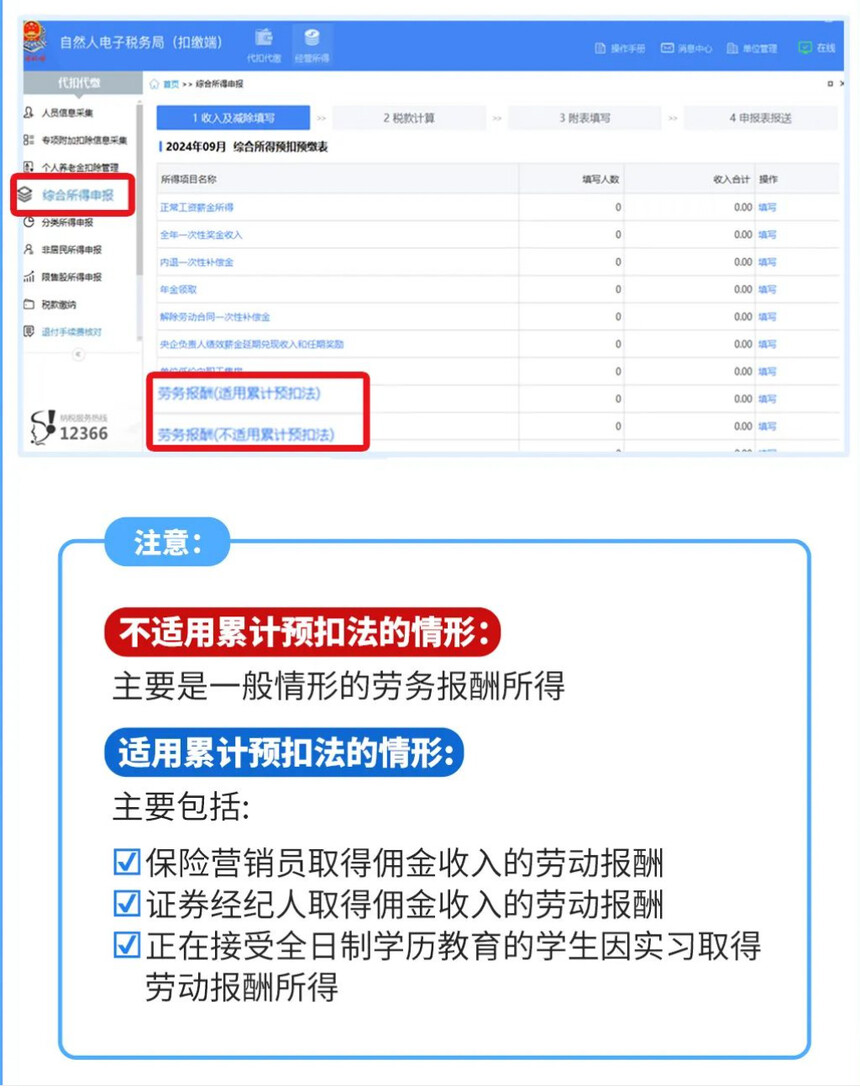
3. 填写劳务报酬明细 在【劳务报酬明细】栏,企业需输入劳务费收入、扣除标准、实际支付金额等具体信息,并根据系统提示计算代扣的个税金额。点击【保存】,以确保信息无误。
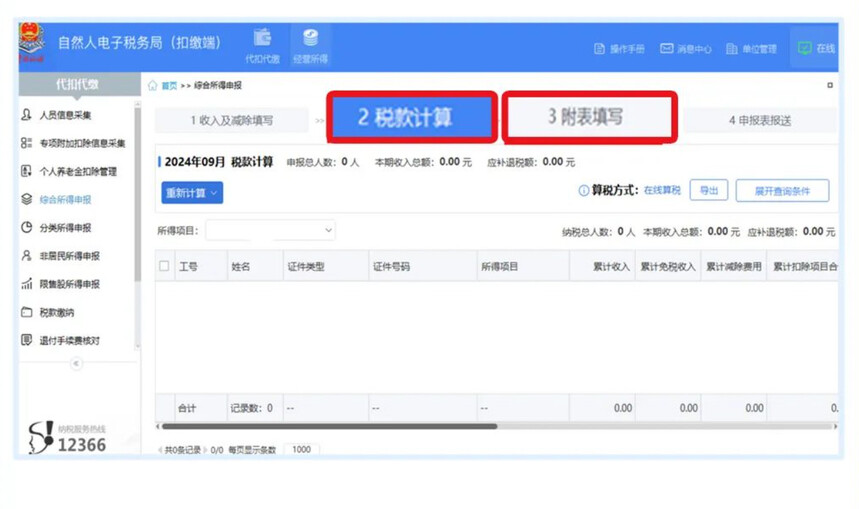
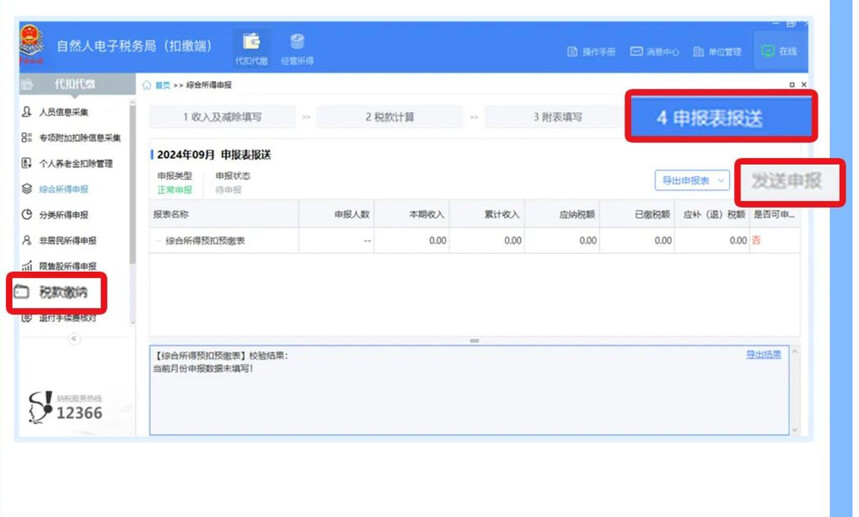
4. 提交申报 确认所有劳务报酬信息无误后,点击【提交申报】按钮,系统会自动生成税务代扣明细。企业需在申报期限内完成缴款,确保劳务个税代扣代缴手续完成。
5. 完成缴税 成功申报后,系统将生成缴款信息,企业可通过【缴税管理】模块完成税款支付。至此,劳务费代扣代缴流程全部完成。
三、常见问题解答 1. 企业是否必须代扣代缴劳务费个税? 是的,根据税法规定,企业作为支付方有责任为自然人劳务提供者代扣代缴个人所得税。如果企业未按规定代扣代缴,可能会面临税务处罚。 2. 劳务报酬个税有免征额吗? 有的。根据现行税法,劳务报酬所得每次收入减去一定数额(如800元)后,按照税率表计算个税,具体扣除标准需根据最新政策确定。 3. 如何享受劳务报酬的税收优惠? 自然人劳务提供者在年度内累计收入未超过一定限额时,可申请享受税收优惠,具体优惠条件需查看当地税务政策。 企业在支付自然人劳务费时,代扣代缴个税是必须的合规步骤。了解并熟悉相关的政策法规及申报流程,不仅能帮助企业避免税务风险,还能确保自然人提供者的税务权益得到保障。通过规范的操作流程和合规申报,企业可以更加高效地管理劳务费支付中的个税代扣代缴事项。
|