|
会计人员需要关注的财税风险点,否则会引起系统预警现在是以数治税的时代,会计人员上报财务报表之后,税务系统通过大数据监控,分析企业的收入、成本、费用、毛利率、销售、采购等数据,并结合公司所在行业和公司历年数据分析报表之间的逻辑,自动预警异常情况。会计人员需要关注哪些风险点? 1、 收入滞后确认 会计报表中预收账款较多,会产生“收入申报不足预警”。税法规定增值税纳税时间“发生应税销售行为时,纳税义务发生时间为收讫销售款项或者取得索取销售款项凭据的当天;如果先开具发票,则为开具发票的当天。”除未到纳税义务时间的预收账款之外,预收账款金额不超过利润表中3个月的累计收入金额。 2、 无票收入不足 不同行业、不同销售模式的无票收入差异较大。直接面向消费者、又现场收款的,应当有无票收入,比如酒店餐饮业、医疗美容业、电商行业等。医疗美容行业无票收入低于30%,可能会引起系统预警。 3、 成本发票不足 每月暂估成本费用,年度汇算清缴时又不纳税调整,税务通过分析取得进项发票(专票+普票)结合所得税申报表、资产负债表和利润表数据,会产生发票不足成本暂估的预警。 通过下面的数据逻辑,会计人员可以自查:
4、 毛利率偏低 毛利率长期偏低,低于行业水平、低于费用率、忽高忽低等,会产生收入申报不足的预警。税务系统根据采购进项和行业毛利率,推算企业收入。
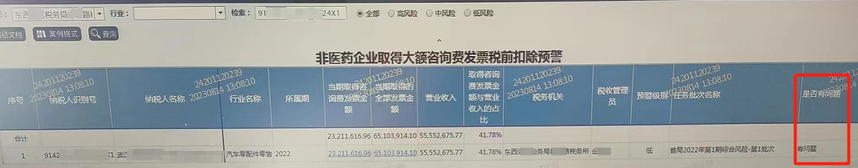
5、 取得大额咨询费发票 取得大额咨询费发票、取得大额个人代开发票、取得顶额开具的发票等,都是税务预警事项。需要提前准备核销资料,保证四流一致,尤其是非现金支付的资金流。如,该客户取得大额咨询发票被预警事项:
6、 列支家庭开支发票 取得生活用品发票、黄金珠宝发票、名包手表奢侈品发票或者服装类发票等,税务系统会预警为家庭开支在公司账面列支,或者外购商品无偿赠送他人、需要视同销售。 7、 平均工资偏低 每个月个税基数5000元不变、社保基数4462元不变、公司人员工资金额一致、老板的工资没有出纳工资多等事项,被税务系统预警为漏缴个人所得税、账外收款私卡发放工资等风险。 会计人员不要简单粗暴地提交纳税申报,需要先自我核实,避免引起税务系统预警,造成损失。税务系统逐渐完善,还有哪些风险预警点,欢迎评论留言,我们会给出应对建议。
|