|
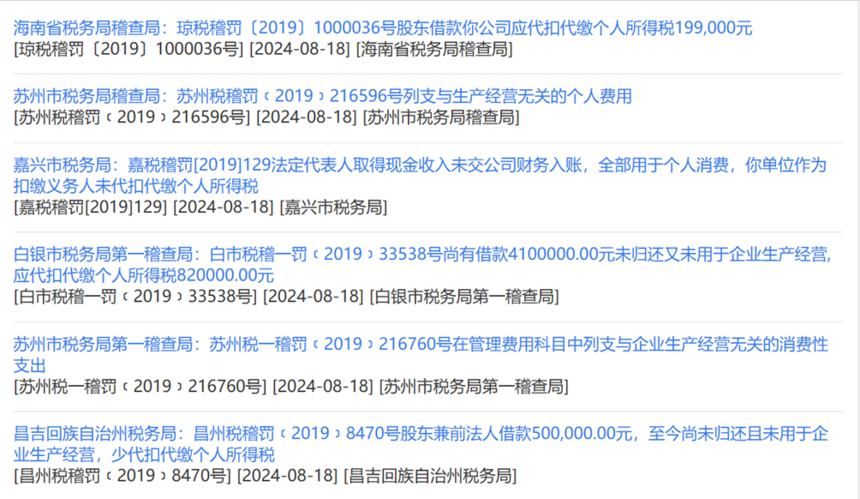
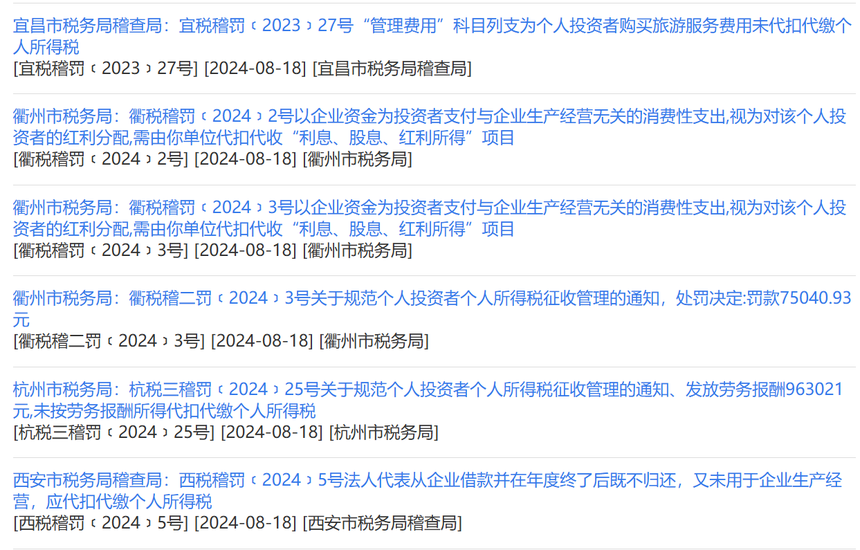
税务开始重点检查股东借款的个税问题,再不整改就晚了非上市公司的个人股东从公司取得分红按照20%缴纳个人所得税,用于该分红的未分配利润是缴纳完增值税、消费税、附加税、房产税、企业所得税等各种税费之后的净利润。直接按照企业所得税和分红个人所得税简单计算,若企业所得税税率为25%,则分红的综合税率(只考虑企业所得税和个人所得税)为40%;若符合小微企业政策,企业所得税税率为5%,则分红的综合税率为24%。 国内非上市的民营企业,除非是在上市前、被收购前、股权融资前等特殊情形,正常情况下很少有通过分红拿钱的,毕竟综合税负较高。老板总是认为公司的钱,就是自己的钱,直接让会计给股东汇款,这样就存在了个税的风险。近期看到税务稽查股东借款的案例越来越多:
税务的查账依据是: 《国家税务总局关于进一步加强高收入者个人所得税征收管理的通知》(国税发〔2010〕54号):“2.加强利息所得征收管理。要通过查阅财务报表相关科目、资产盘查等方式,调查自然人、企业及其他组织向自然人借款及支付利息情况,对其利息所得依法计征个人所得税。3.加强个人从法人企业列支消费性支出和从投资企业借款的管理。对投资者本人、家庭成员及相关人员的相应所得,要根据《财政部 国家税务总局关于规范个人投资者个人所得税征收管理的通知》(财税[2003]158号)规定,依照“利息、股息、红利所得”项目计征个人所得税。” 股东借款长期未归还的主要风险点: 1、 视同分红补缴个人所得税 税务会认为股东以“借款”之名,行“分配股息、红利”之实的真相,根据实质性原则,判定企业主要目的在于获得包括减少、免除、推迟缴纳税款的目的,补缴个人所得税 纳税年度内个人投资者从其投资的企业(个人独资企业、合伙企业除外)借款,在该纳税年度终了后既不归还,又未用于企业生产经营的,其未归还的借款可视为企业对个人投资者的红利分配,依照“利息、股息、红利所得”项目计征个人所得税。 2、 视同销售补缴增值税 将资金无偿借给他人使用,符合增值税条例的视同销售行为。“单位或者个体工商户向其他单位或者个人无偿提供服务”需要视同销售缴纳增值税,该“服务”包含金融服务,“贷款,是指将资金贷与他人使用而取得利息收入的业务活动。包含各种占用、拆借资金取得的收入” 3、 视同销售补缴企业所得税 个人股东与企业之间是关联关系,由于免息借款不符合独立交易原则也没有合理的商业理由,存在被税务机关特别纳税调整的风险,需要缴纳企业所得税。 |