|
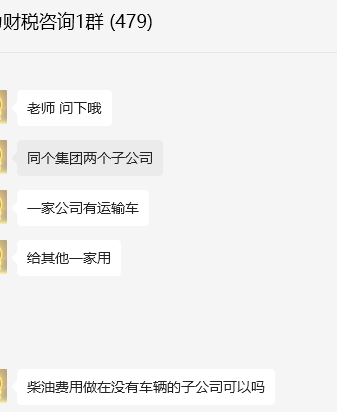
关注母子公司的关联业务,注意涉税风险最近在我们的财税咨询交流群里,多位群友都提出过关于母子公司及兄弟公司之间的业务处理问题,这些有着“血缘关系”的公司之间,日常经营管理中的亲情业务在所难免,那么对于这些关系业务,财税处理上应该注意什么呢? 关于这位朋友的提问,显然,不论是在兄弟公司还是母子公司间,最合理的处理方法一定是双方签订用车协议或合同,并约定明确借用期限、使用目的、责任归属和保险安排等重要事项。作为无车一方日后相关费用入账依据。 除此以外 ,另外还总结了几个实操案例给大家作为参考。
案例1 母公司有自己的写字楼,后因自身业务需要分立了子公司,成立后双方依然在同一写字楼中办公,且母公司无偿为子公司提供办公场地,从未收取租金,这种做法合规吗。 做法不合规。母子公司应该按照独立企业之间公平交易原则确定服务的价格,作为企业正常的劳务费用进行税务处理。而以上母公司的做法,不符合独立交易原则。
案例2 母公司每年根据各子公司完成业绩的情况对各单位员工发放年终奖,奖金全额由母公司承担。那么母公司支付给子公司员工的奖励,是否可以做税前扣除? 不可以。企业所得税法规定的合理的工资薪金支出,准予扣除的范围,指在本企业任职或者受雇的员工。而子公司的员工并不直接受雇于母公司,因此这种情形并不符合税前扣除的要求。
案例3 很多母公司每年定期会以管理费的方式向子公司收费,那么子公司由此产生的费用,可以做所得税税前扣除吗? 不可以。根据国税发〔2008〕86号,第四条明确规定,母公司以管理费形式向子公司提取费用,子公司因此支付给母公司的管理费,不得税前扣除。
|