|
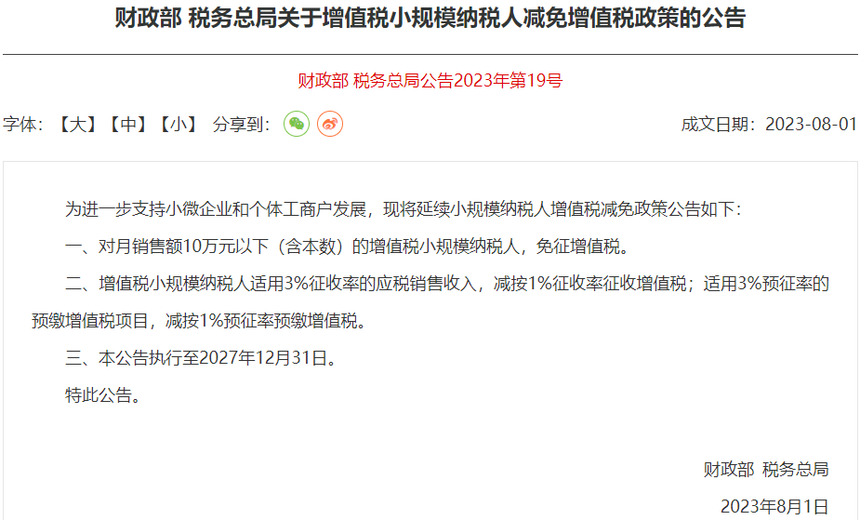
小规模纳税人能开普票,就别开专票对于小规模企业来讲,面对国家扶持的优惠税收政策,最大程度的利用,虽不增加收入,但能降低成本,这是每个企业都要做的事情。在日常工作中,你可能遇到过这样的情况:让某个企业给开专票,就像要命一样,如果非要开专票,就得加钱,就与这个有关。 那小规模纳税人有哪些国家税收优惠政策,该如何应对呢? 财政部 国家税务总局公告2023年第1号和财政部 税务总局公告2023年第19号规定:
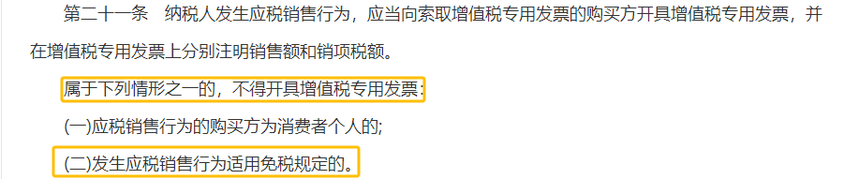
《增值税暂行条例》第二十一条规定:
对小规模纳税人来说,开具专票并不能享受免税优惠,上述免增值税的政策只适用于开具普票的时候。 还有,小规模纳税人可以自行选择纳税期限(可以根据自己的实际经营情况选择实行按月纳税或按季纳税)。小规模纳税人纳税期限不同,其享受免税政策的效果可能存在差异。需要注意的是,纳税期限一经选择,一个会计年度内不得变更。 另外,小规模纳税人享受免税优惠对销售额是有要求的,“销售额”不分开普票还是专票,或是未开票,都算销售额,特别提醒要注意月度10万,季度30万的临界点。若新增一笔收入必须开具专用发票,不仅这笔收入不能享受免税优惠,同时还会使销售额上升超过免税的标准,占用免税额度。 举个例子: 某(适用3%征收率)小规模公司,2023年4-6月的销售额分别是7万元、9万元和11万元。如果纳税人按月纳税,4月、5月的7万元、9万元能够享受免税,而6月的销售额超过了月销售额10万元的免税标准,需要缴纳增值税11*1%=0.11万元;如果纳税人按季纳税,2023年2季度销售额合计27万元,未超过季度销售额30万元的免税标准,因此,27万元全部能够享受免税政策。 如果6月份应客户要求按3%开具了5万专票,纳税人按月纳税,需要缴纳增值税=6*1%+5*3%=0.21万元;纳税人按季纳税,需要缴纳增值税5*3%=0.15万元。 如果6月份的销售额不是11万,而是15万。纳税人按月纳税,4月、5月能够享受免税, 6月需要缴纳增值税15*1%=0.15万元;纳税人按季纳税,2023年2季度销售额合计31万元,超过季度销售额30万元的免税标准,因此,31万元均无法享受免税政策,需要缴纳增值税31*1%=0.31万元。 是不是差别很大,怎样选择自己合适的方法,欢迎探讨! |