|
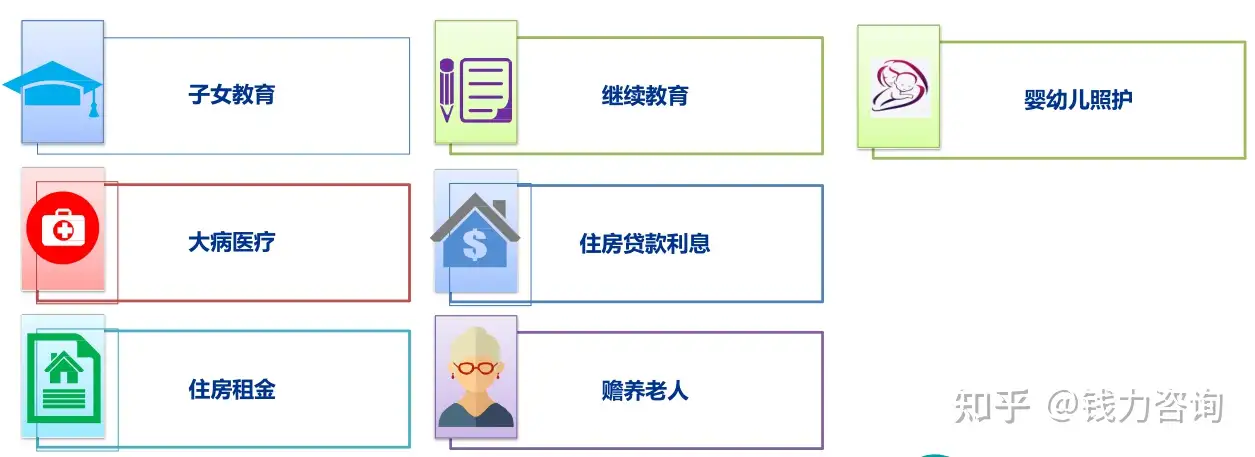
个税扣除基数发生变化——商业保险最新优惠政策在计算个人综合所得的个人所得税时,年度收入减去以下项目作为个税的计算基数:1、 基本减除费用:60,000元/年(5,000元/月); 2、 专项扣除金额:三险一金 3、 专项附加扣除金额:7大项(下文介绍) 4、 其他扣除 其他扣除,包括个人缴付符合国家规定的企业年金、职业年金,个人购买符合国家规定的商业健康保险、税收递延型商业养老保险的支出,以及国务院规定可以扣除的其他项目。 在7月6日国家金融监督管理局下发通知,对个人所得税商业保险再次出台优惠政策,推动适用个人所得税优惠政策的商业健康保险惠及更多人民群众,促进多层次医疗保障有序衔接,有效降低医疗费用负担,充分与个税政策挂钩,让我们这些打工人愿意买、买得到、买得对,有效提升打工人的健康保障水平。该通知中与个税相关的主要是: 1、 险种范围扩大了:将适用个人所得税优惠政策的商业健康保险产品范围扩大到商业健康保险的主要险种,包括医疗保险、长期护理保险和疾病保险; 2、 被保人群扩大了:扩大产品被保险人群体,投保人可为本人投保,也可为其配偶、子女和父母投保。 3、 保险信息共享了:商业健康险信息平台为投保人建立信息账户,记录其投保的所有适用个人所得税优惠政策的商业健康保险信息,方便消费者即使购买不同公司的产品,亦可按照有关规定进行税收抵扣。 购买的商业保险如何进行个人所得税税前扣除? 对个人购买符合规定的商业健康保险产品的支出,允许在当年(月)计算应纳税所得额时予以税前扣除,扣除限额为2400元/年(200元/月)。 单位统一为员工购买符合规定的商业健康保险产品的支出,应分别计入员工个人工资薪金,视同个人购买,按上述限额予以扣除。 2400元/年(200元/月)的限额扣除为个人所得税法规定减除费用标准之外的扣除。 一年内保费金额超过2400元的部分,不得税前扣除。 购买商业保险在个税征收管理中还有哪些规定? 单位统一组织为员工购买或者单位和个人共同负担购买符合规定的商业健康保险产品,单位负担部分应当实名计入个人工资薪金明细清单,视同个人购买,并自购买产品次月起,在不超过200元/月的标准内按月扣除。 取得工资薪金所得或连续性劳务报酬所得的个人,自行购买符合规定的商业健康保险产品的,应当及时向代扣代缴单位提供保单凭证。扣缴单位自个人提交保单凭证的次月起,在不超过200元/月的标准内按月扣除。 个体工商户业主、企事业单位承包承租经营者、个人独资和合伙企业投资者自行购买符合条件的商业健康保险产品的,在不超过2400元/年的标准内据实扣除。 专项附加扣除扣除主要有哪些?扣除金额怎么计算? 从2022年1月1日起增加“婴幼儿照顾”项目,个税专项附加扣除增加至7项,分别是:
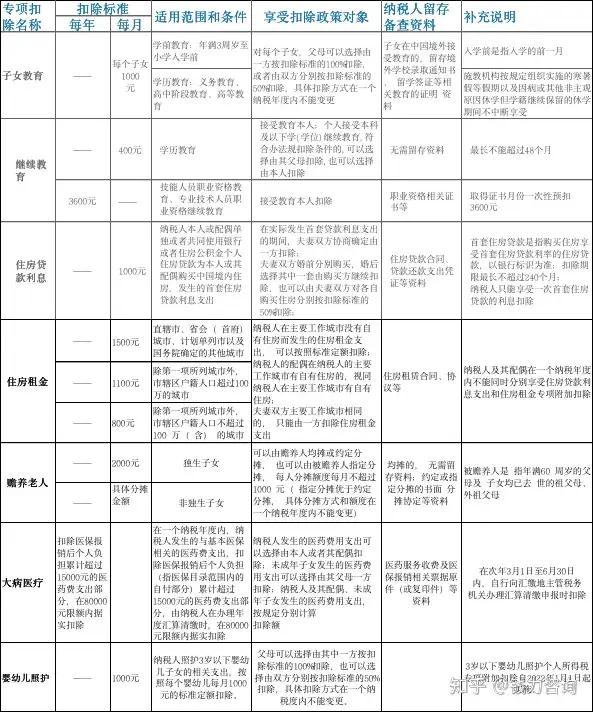
专项附加扣除具体的扣除标准和要求,整理表格如下:
上一篇小规模纳税人的多种开票类型下一篇财务人员能力提升的方向 |