|
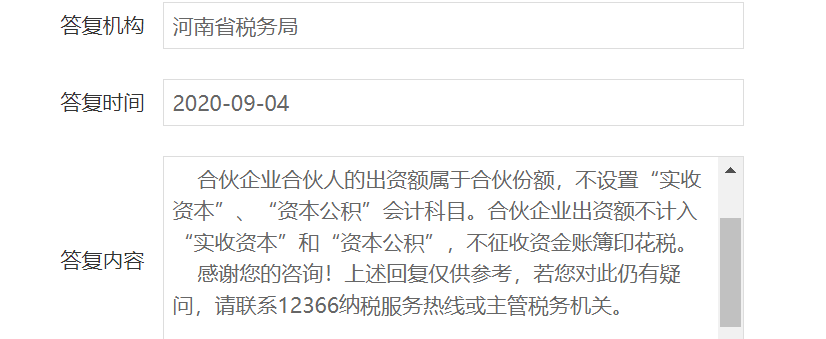
合伙人缴纳出资额,合伙企业是否需要缴纳印花税?合伙企业成立后,合伙人按照合伙协议的约定,实际交付出资额,合伙企业收到合伙人实际缴纳的出资额,是否需要申报缴纳印花税? 根据最新印花税法的规定,印花税的应税凭证是指本法所附《印花税税目税率表》列明的合同、产权转移书据和营业账簿。应税营业账簿的计税依据,为账簿记载的实收资本(股本)、资本公积合计金额;已缴纳印花税的营业账簿,以后年度记载的实收资本(股本)、资本公积合计金额比已缴纳印花税的实收资本(股本)、资本公积合计金额增加的,按照增加部分计算应纳税额。营业账簿的税率为实收资本(股本)、资本公积合计金额的万分之二点五。 企业的实收资本是指投资者按照企业章程,或合同、协议的约定,实际投入企业的资本。合伙企业合伙人的出资额是否属于实收资本? 财政部对合伙企业的会计核算没有统一出具相关的会计核算准则,对于合伙企业合伙人的出资额是否计入计入实收资本,也没有明确的规定。根据《律师事务所相关业务会计处理规定》(财会【2021】22号)的根据,合伙企业可以根据自身的实际经营情况来决定和修改合伙人出资额的入账会计科目,因为实收资本相当于投资者以认缴出资额承担有限责任的额度,这与合伙企业法不符,合伙企业合伙人的出资额计入“合伙人资本”比较切合实际。 如果合伙企业的财务直接参考《小企业会计准则》设置“实收资本”会计科目核算合伙人的出资额,根据印花税法的规定,需要缴纳相关的印花税。是否一定需要计入实收资本科目呢?我们看一下国税12366的回复:
合伙企业不设置“实收资本”和“资本公积”科目,合伙企业收到合伙人的出资额,就不在实收资本中核算,就不会涉及到印花税税目的中“营业账簿”,所以不需要缴纳印花税。 如果已经按照营业账簿的实收资本缴纳印花税的,不予退税,依据《财政部 税务总局关于印花税若干事项政策执行口径的公告》(财政部 税务总局公告2022年第22号)第三条第八款:“(八)纳税人多贴的印花税票,不予退税及抵缴税款。” 会计不懂税法,做“混账”,老板多交冤枉税! |