|
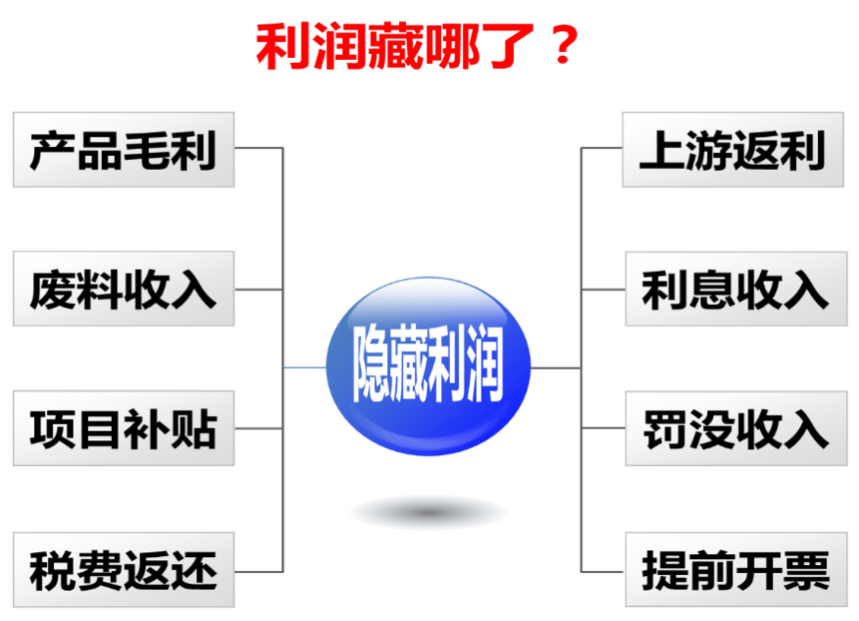
子公司隐藏利润的组合拳你招架得住吗?预算审核和预算答辩的时候,总公司一定要知道子公司常常会把利润藏在哪里,当然,如果你是子公司的财务经理,不由自主地你也会把利润隐藏起来,这也无可厚非,因为立场不同,利益不同。财务经理在子公司不得不保护和迁就总经理的利益,财务总监在总公司就必须有能力把隐藏的利润给挖出来。经过几年的预算博弈,子公司和总公司信息逐渐趋向对称,博弈的结果进一步趋向理性、客观。 下图列举了几种常见的隐藏利润的方法,实践当中隐藏利润的方法形形色色、丰富多彩,需要大家在预算博弈的过程中总结、提炼,做到心中有数。
八种利润隐藏方法示意图 产品毛利对利润的影响最大,很多企业的成本核算、成本管理基础工作非常薄弱,费用分摊比较随意,产品结构也比较复杂,有保量产品,有赚钱产品等等。只要隐藏1个点的毛利,一个亿收入规模的企业就能隐藏100万元的利润。因此,必须加强对产品毛利预算编制的监督和分析。 提前开票这一招更加厉害啊,到了年底,一看完成销售收入目标还差2,000万元,总经理授意销售部门弄一合同,再授意财务部门提前开票,其实产品都还没生产出来,结果收入指标立即完成了,由此还产生了300~500万元的毛利,结果利润目标也顺利完成了。 资金流量比较大的企业,财务部门常常会进行一些理财的操作,比如承兑贴息、理财产品、基金、股票、汇兑损益、债券逆回购操作等等,这些收益除了财务部门清楚以外,总经理和其他部门就无从知晓了。所以,预算答辩的时候,需要财务部门一一解释清楚。 公司除了主营业务产生的利润以外,还有各种渠道可能获利:包括其他业务利润、投资收益、质量索赔收入。废品废料收入、税费返还、项目补贴、罚没收入等等,这里就不展开了。记住在预算审核和预算答辩的时候不要遗漏了。
|