|
预算编制案例:销售部门的营销推广费用启示
竞争投入包括的项目有广告费、业务宣传费、促销活动费、降价等,企业通过竞争投入,希望换来相应的销售收入增长。竞争投入和产出之间一般有逻辑对应关系,可以用下列公式进行计算:
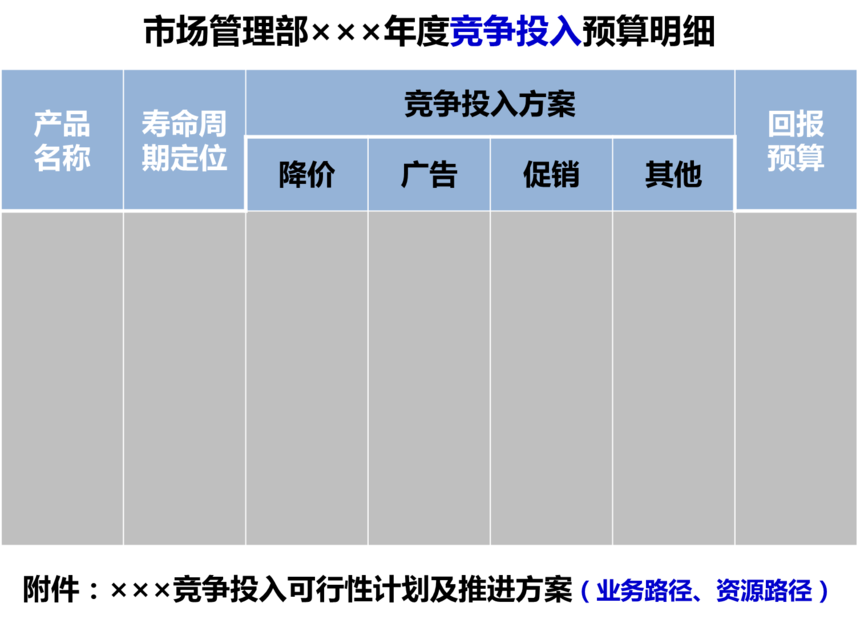
竞争投入预算编制示意图 竞争回报目标 = 竞争投入 / 边际贡献率 销售增长率 = 降价率 /(边际贡献率 – 降价率) 销售经理经常抱怨我们的产品没有价格优势,我们的广告投入太少了……他们也经常承诺:只要价格降10%,我保证销量能大幅度增长;只要再增加广告费1,000万元,我们今年的销售收入目标就能完成。 我们要学会将销售人员的随意承诺现象转化为量化数据来要求他们。例如边际贡献率为20%,广告费投入1,000万元,那么公司要求的竞争回报目标是收入增加5,000万元;如果产品降价10%,那么公司要求的销售增长率为100%,请问销售部门能不能做到?如何做到?做不到怎么办? 不要仅仅关注竞争投入的预算数据,而要把重点放在竞争投入可行性计划及推进方案上,数据背后的理由才是关键。 对于竞争投入方案,市场部门或销售部门必须回答以下问题: l 明年你准备针对不同产品采取哪些竞争策略? l 计划出台哪些竞争措施? l 如何准确客观地评估竞争投入的效果? l 你准备花多少钱?如何花钱? l 你期望的回报是多少? l 达不到相应的回报怎么办? l …… 因为最后公司还要拿销售结果来考核你,所以你必须对每一个竞争策略的实施都要进行非常仔细的研究,而不是想一出是一出,否则就是脚踩西瓜皮——滑到哪里算哪里,同时公司经营班子和顾问团队也会帮你出谋划策,给你建议,帮你把关。 有人说,回报预算还是很难弄准确。通常这么说的人,大部分都是会计出身,因为会计追求精确,精确到小数点后两位。而管理追求的是价值而不是精细。一项管理活动的价值在于这项活动对人的思维的改变和行为的改变。
|