|
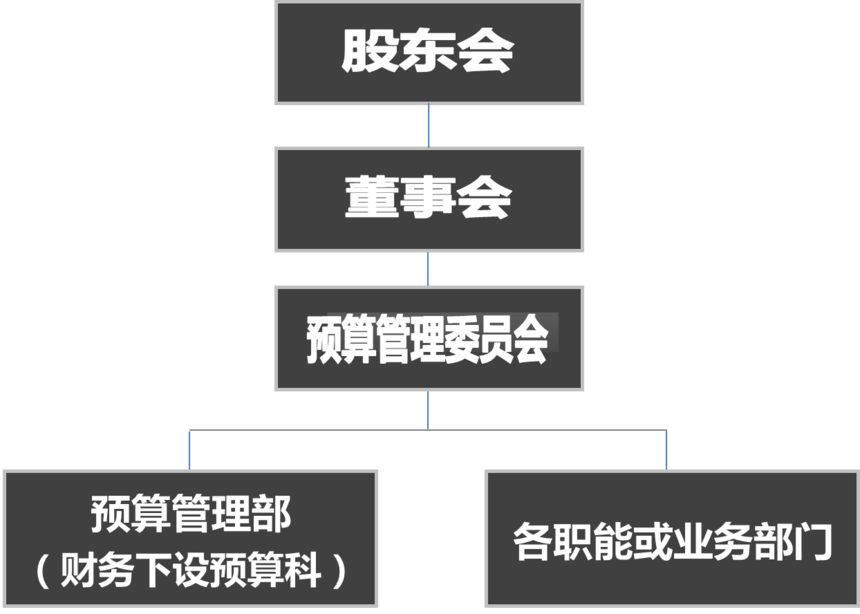
如何搭建合理高效的预算管理组织架构? 一、常规预算组织机构应当如何设置? 实行全面预算管理的企业,一般都会设立一个机构叫做“预算管理委员会”,由它来平衡、协调、仲裁预算组织部门和预算执行部门之间的所有预算管理事项。至于预算管理委员会放在股东会下面还是董事会下面亦或是总经理下面,个人建议完全可以根据公司习惯的管理模式自行确定, 没必要生搬硬套,合适的才是最好的。
预算组织机构示意图 案例:预算管理委员会是决策机构还是决策支持机构? 很多上市公司或者大型企业会在董事会下面设立几个平行的专业委员会,比如内部审计委员会、薪酬与绩效管理委员会、战略管理委员会、资产管理委员会等等,这些专业委员会多半是决策支持机构,为董事会决策提供各项支持。预算管理委员会究竟是决策机构还是决策支持机构,关键看总经理是不是预算管理委员会的成员,如果总经理在主持预算管理委员会的工作,那当然是决策机构,如果总经理不是预算管理委员会的成员,自然就沦为决策支持机构。因为预算管理是企业的内部经营管理,预算管理一把手是总经理,不是董事长,所以强烈建议预算管理委员会的成员把总经理纳入进来,否则企业流程效率太低了,预算管理委员会开了半天会议决定一件事情,回头再专题向总经理汇报,费时费力,劳民伤财。
二、预算组织各级机构职责如何界定? 预算管理委员会的职责基本如下: 1、拟定预算目标,提供预算相关的政策指导; 2、审议通过预算管理有关制度、流程、表单; 3、审批、下达预算总方案及各单位的年度预算; 4、监督、检查和分析预算执行情况,提出改善建议和要求,及时纠偏; 5、审批预算期内对预算事项的重大调整; 6、调解和仲裁预算推进过程中的矛盾和冲突; 7、审定预算报告,评价预算绩效,组织预算考评。 预算管理部门的职责基本如下: 1、草拟预算管理制度、流程、表单,并适时修订; 2、拟定预算编制方案、预算编制表单和编制要求; 3、培训、组织、指导预算单位开展预算编制工作; 4、根据业务预算、资本预算汇总编制财务预算; 5、提供相关历史数据,并协助预算审查和平衡; 6、收集、审核、汇总预算单位的年度预算草案; 7、执行预算制度,按规定控制、调整预算指标; 8、跟踪、监督预算执行和预算分析,定期报告; 9、为预算考评提供相关评价信息、依据和建议。 建议刚实施预算管理的企业,不要急于在财务部门下面新增一个部门,先通过财务内部挖潜和效率提升以及工作方法改善等,内部抽调人员专职进行预算管理。 思考: 有些企业从各个职能部门抽调人员,在财务部门下面设一个预算管理部门,由这个部门全权负责公司的预算管理工作。 思考: 有些企业在各个职能部门设置专职或兼职的预算管理员岗位,具体负责本部门的预算编制、组织和管理。 这两个问题比较常见,属于组织层面的问题,所以在这里先提出来,答案在预算编制章节里揭晓。 预算执行部门的职责基本如下: 1、提供本单位获得和掌握的预算编制所需信息,拟定产品规划、经营政策、人力资源计划等; 2、按规定编制本单位的业务计划和年度预算; 3、按预算目标控制执行进度,执行预算管理制度; 4、定期开展预算分析,及时纠偏,上报分析报告; 5、因条件和环境变化,提出预算调整与修正申请; 6、确认预算的考核结果; 7、预算执行中遇到问题,及时与预算管理部门沟通,促进预算管理工作不断改进。 预算执行部门是指企业的业务单元和职能部门,业务单元和职能部门的负责人就是预算责任人。大家从上述预算执行部门的职责来看,其实不实行预算管理的企业,这些部门也应该做好这些事情,只是他们做与不做、做得如何,之前没人去管而已。而现在实行预算管理了,这些本职工作就被公开化了,做与没做、好与不好,积极主动还是消极被动,在预算控制过程中一目了然,再也无从偷懒,很难欺上瞒下。所以,刚开始实施预算管理的企业,必然会遭受业务部门的障碍、抵触、抗拒,需要预算管理一把手的强力支持和全力推进,直到预算执行部门尝到预算管理的甜头了,集中表现为他们有能力又有执行力地完成部门业绩目标时企业给予的嘉奖和动力,他们就会自动自发地推进预算管理。 三、预算管理委员会为啥会名存实亡? 建议刚实施预算管理的企业,一开始要设立预算管理委员会。为什么呢?因为预算管理委员会的成员肯定是企业的高管,有些企业把核心的中层甚至所有中层以上都纳入预算管理委员会的成员,在预算管理的过程中,这些人就会觉得大家都是自己人,一定程度上会关心、支持、理解预算管理工作的困难和障碍,并设法予以解决,为预算管理的推进创造良好的工作氛围和舆论环境。 如果贵公司的预算管理工作已经走上正轨了,而且你发现预算管理委员会除了形式上有用实质上没什么作用的话,也可以考虑撤掉预算管理委员会。 案例:我们模拟一下预算管理委员会的工作场景。上半年一结束,销售部门就提出广告费增加5,000万元的预算调整需求,预算管理委员会主任召集成员临时开会。会议中销售总监首先对市场环境和竞争态势做了一次详尽的汇报,然后重点阐述广告费从5,000万元追加到一个亿的理由和依据。总经理于是征求各位的意见和建议,结果大家都不吭声。总经理只好依次点将了:人力资源总监,你的意见呢?人力资源总监说:总经理,销售方面我不太了解,如果公司资金方面没问题的话,我就没意见。总经理有点懊恼,继续往下问:张总,你代表采购部门,你的意见呢?采购总监更加滑头,他说:我同意人力资源总监的意见。总经理黑着脸一圈问下来,轮到财务总监了:钱总,你不会也没意见吧?我本来是有话要说的,但是看看大家都没发表意见,我也把话咽回去了:既然大家都没意见,那么我也表示同意。总经理这回终于发作了:我叫你们参加这个会议,不是让你们过来装聋作哑、装疯卖傻的,一个个都没意见,一个个都是脓包,我要你们干什么,还不如我一个人决定就好了!我看这个该死的预算管理委员会干脆解散算了! 我们来分析一下,为什么会搞成这个样子。人力资源总监、采购总监他们其实说的是大实话,人家确实不懂销售,在这里硬充内行反对这反对那的,合适吗?还有,他们心中有个顾虑:这次我反对销售了,下次销售总监会不会不问青红皂白就反对我部门调整预算呢?他们不想做恶人,想为自己留条退路哎。预算管理委员会开了不知多少次会议,回想起来还真是次次都通过,这个预算管理委员会实质上成了“预算调增批准同意委员会”。 后来我去和总经理单独交流这个预算管理委员会的话题,我说:预算管理委员会开会主要是仲裁、判断预算调整的事项,业务部门有不了解其他部门业务的客观事实,也有为本部门调整预算埋下伏笔的主观动机。其实骨子里真正想把钱花在刀刃上,提高投入产出效率的就两个人:财务负责人和企业负责人,只要这两个人把住了花钱关,预算管理委员会要不要开会真的是无关紧要的。总经理觉得有道理,但是还是有顾虑:一般情况下,你我两人基本能把控住花钱的关口,因为这是我们职责中的头等大事。但是你不懂业务、我又脱离一线很多年,有时碰到一些棘手的事情,处理起来还真是觉得心里没底。总经理的顾虑不无道理。我说:总经理,我们是不是可以变通一下。单笔预算调整金额比如说100万元以下的,业务部门按照预算调整程序说明理由和依据,然后我审核你审批就好了; 100万元以上的,开专题会专项决定,专题会的人员根据决策相关事项临时确定,由相关人员提供专业支持和职业判断,不需要像预算管理委员会那样,无论决策什么事情,总是同一班人马出场。后来,公司取消了预算管理委员会,预算调整走预算调整程序,填报预算调整申请单,财务负责人审核,总经理审批,重大调整事项临时开专题会决定。 当然,大家在预算管理实践中,若觉得预算管理委员会履职还比较充分的话,那就没必要像我们这样最终撤销预算管理委员会。若觉得预算管理委员会也最终搞成了预算调增审批同意委员会了,也可以思考采取其他的改善方法和变通手段,创造自己的预算管理应用成功案例。
|