|
财务部门为什么根本推不动预算管理?( 连载二十二)
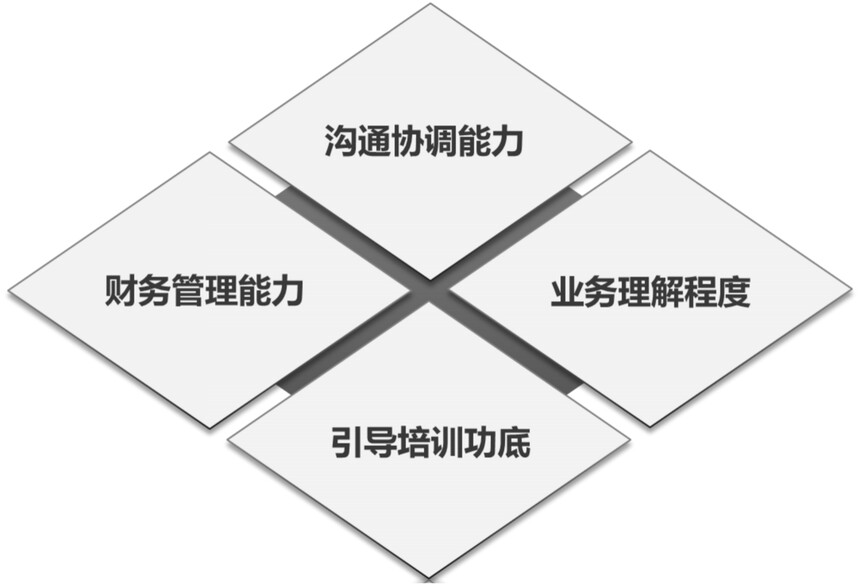
预算管理是财务参与业务参与管理的最佳路径,但是由于预算管理完全不同于会计核算,一旦实施预算管理,财务负责人就会发现自己简直就是一个低能儿,自己的特长在预算管理上几乎派不上用场,会计师、高级会计师、注册会计师之类的资格证书,大专、本科、研究生之类的学历证明,在推行预算管理的过程中不值一提,而财务人员的能力短板比如财务管理能力、沟通协调能力、业务理解程度、引导说服能力等统统暴露无遗。
财务人员的能力短板示意图 如果你企业实行预算管理了,我建议财务负责人不要把时间精力都花在那个账务处理上,不要老是去参加那个会计准则之类的培训,不要总是关注那个所得税汇算清缴,而是要把更多的时间精力花在弥补短板上。你的职位越高,这些短板对你的成就影响就越大。 财务管理能力其实就是资金管理能力。财务管理的定义是:通过合理筹集资金,合理投放和使用资金,使企业价值最大化。财务管理的目标和企业管理的目标完全一致,都是追求企业价值最大化,通俗点说就是利润最大化。所以,人们常说,企业管理应以财务管理为中心,就是这个道理。财务管理的手段就是资金的筹集和使用,所以,财务管理就等于资金管理,另一句话也就应运而生:财务管理应以资金管理为核心。问题马上来了:企业里谁在投放和使用资金?各个业务部门!财务几乎就是不花钱的部门,所谓的税金和利息也都来自于业务部门,财务部门的工资也受控于人力资源部门,财务最大的支出就是一些凭证纸、打印纸、办公费而已。不花钱的部门现在要管控那些花钱的部门如何花钱更有效,难还是不难?在我们的技能里有这么一项吗?我跟你讲,没有!几乎就是空白。而预算管理,就是一套管控花钱效率最大化的系统,并且特别强调事前事中的控制。我们的企业家朋友、我们的财务伙伴只要搞明白了预算管理的运行机制,掌握了预算管理的工具方法,资金管理问题就从源头上彻底解决了。 再来看沟通协调能力。未实行预算管理前,财务躲在办公桌后不沟通少沟通,也许是做得到的。但是一旦实施预算管理了,财务部门立即成为业务部门上下游之间必不可少的一道工序,结果沟通协调能力的短板立即让财务抓狂。财务人员沟通协调能力差是出了名的,差到什么程度呢,企业里只有一个部门与财务还有得一拼,那就是技术研发部门。这两个部门工作上有一个共同的特点那就是对事不对人。财务一天到晚对着电脑编凭证,研发一天到晚对着电脑画图纸,都很少跟人打交道,所以基本上不会说人话,而销售、采购、人力资源呢,他们则是“见人说人话,见鬼说鬼话”。我们设想一下,财务、研发和销售各派一人去讨债,看看会是什么样的结果: 案例:有一天总经理安排一个财务人员去讨债,财务人员心里想,讨债跟财务有什么关系,总经理简直就是瞎指挥。但是财务人员普遍胆小又听话,尽管十分不情愿,但还是接受了这个任务。最后他两手空空回来,总经理问他钱收回来了吗?他说:客户经理说了,他们老总最近都不在公司,我只好回来了。总经理于是安排一个技术人员继续到客户那边讨债。技术人员非常认真并且认死理儿,你不给他交代清楚为什么派他去讨债的理由,他是绝对不会去的。总经理糊弄他半天终于去了。不一会儿,电话过来,说那边打起来了。技术人员一去就质问人家,我们的产品质量有没有问题,交货是不是及时的,你们欠债还钱是不是天经地义的,说着说着双方就动上手了。因为在技术人员的字典里面没有这些乱七八糟的东西。于是总经理换成一个销售人员前去讨债。销售人员拍胸脯说,没问题,保证完成任务。到了下半夜,销售人员就晃悠悠晃悠悠回来了,左手拿支票右手拿酒瓶,几瓶酒就把对方搞定了。 好,继续说业务理解程度。财务不了解业务,导致财务不理解业务,进一步导致财务不支持业务甚至是限制业务。因为财务不了解业务,财务发现了业务上的问题,也没有能力提出解决方案。比如:销售回款的问题,由于财务不了解销售及回款流程,不了解市场环境和竞争态势,抓不住数据采集点和关键控制点,在应收账款管理上也就找不到更好的管理办法。财务对产品BOM表不了解,就很难做到成本核算准确,更不要说成本分析和成本控制了,很难为降本增效提供指引。实行预算管理了,财务就把预算作为控制的标准,有了预算,你尽管花,没有预算了,你业务就不能做下去,预算事实上就成了业务部门的紧箍咒。在预算编制阶段和预算执行阶段,由于财务不了解业务,就很难判断业务做事、花钱的合理性和有效性,人家说的理由和依据是真的还是糊弄你的,财务很难帮总经理履行好预算审核的关卡。 至于引导说服能力,我们可能压根就没有考虑过这个问题。事实上这个能力对财务负责人而言非常重要。财务负责人在财务管理和预算管理的理解和运用上比其他高管、别的部门负责人一般要先行一步,你能否引导组织他们快速跟进呢?能否引导企业高管和中层提高理财意识和理财能力呢?不知道各位注意过没有,财务发现了问题,去和总经理交流,总经理常常不置可否或者不以为然?为什么销售能说服总经理一年加两次工资,而财务就说服不了总经理两年加一次工资?归根结底就是财务人员的引导说服能力太差。我们可以回忆一下,我们要跟别人沟通一件事情,是不是郑重其事地、理由充分地、数据详尽地去跟他交流?这里就犯了一个常识性的错误。介绍大家一个引导说服别人的知识点吧。 一项医学研究表明,医生告诉严重心脏病患者:如果不改变个人生活习惯如饮食、锻炼、吸烟等,他们将必死无疑。即使在这种情况下,也只有大约七分之一的人会真正改变自己的生活习惯。剩下七分之六的人,难道就真的对生命毫无眷念吗?还是有什么东西让人们在面临致命危险时,仍然无法改变自己的嗜好?这个现象说明了仅仅明白道理不足以引发人们改变。因为道理是逻辑的客观的理性的,是讲给左脑的,光左脑想明白也就驱动了改变因素的七分之一,右脑掌控的情感和习惯等因素居然占到七分之六的权重。 案例:假设有一种治疗某疑难杂症的新药面市,治疗失败导致病人死亡的概率是万分之二。作为病人,你会选用这种药吗?估计绝大多数病人会选。因为这句话是一个理性的表述,人们用左脑接收并解读这些信息,会认为这种药治愈率非常高、风险比较小,可以采用。然而,要是换一种说法:服用这种药的危险是,每一万人中有两人会出现皮肤溃烂、口吐白沫、全身抽搐、七窍流血的症状,最后非常痛苦地死亡。很多人就不敢用这种药了。因为生动形象的信息通常是右脑处理的,听到这种说法,我们的大脑会马上呈现一个惨不忍睹的图像,这个图像给人很害怕的感觉以至于我们忽略了万分之二的数字概率。为什么老司机开车越开越慢,因为他见到了太多身首异处的血腥恐怖场面啊。 案例:有一次课堂上讲到要驱动全脑改变的时候,正好看见一个学员在玩笔记本电脑,那个电脑实在有点老旧了。我就灵机一动给他出了个题:“请你模拟一下,给你们领导打一个报告,请求他同意给你换一台新电脑。”这个学员很快就陈述了几条理由:电脑都过了折旧期;运行速度很慢;经常死机;安装不上新软件等等。 我说:“你陈述的所有这些理由都是讲给你们主管的左脑听的,所以他也只能用左脑接收你的信息,右脑一直没有被有效驱动。因此,你成功说服领导的概率只有七分之一。你们领导很有可能也用左脑的逻辑回复你:今年经营形势不好;预算紧张;旧电脑还能凑合用一阵子;我们业务刚起步要勤俭节约等。你要是成功驱动了领导的右脑,那就情况不一样了。再给你三分钟,给领导的右脑再输入一些信息。” 学员思考了一会儿,对全班同学讲到:“这个电脑实在是不能用了。有一次,我给一个重要的客户讲解我们的产品,合同标的上千万元,客户董事长和很多高层来听,我这个电脑先是半天启动不起来,董事长等得有点不耐烦了。好不容易起来了,讲了一半却又中途死机,这回它死活都起不来了,我真是尴尬透了,客户董事长拂袖而去,临走还小声说:‘这家公司也太寒碜了。’ 领导,我想这样的电脑也与我们公司高科技的形象太不匹配了吧。”学员声情并茂地讲完这一段,我问大家:“这次领导答应换新笔记本的概率是多少?”众人答:“百分之百!” 总之,实行预算管理了,财务和总经理都要明白,财务管理能力、沟通协调能力、业务理解程度和引导说服能力等等能力短板严重制约着财务组织推进预算管理工作,必须想方设法在预算实践中快速补长这些短板。而财务人员有一个很大的优势,就是学习能力非常强,只要给他们一个参与业务参与管理的平台,他们就会迅速成长起来,实现会计核算向财务管理的华丽转型,最终目的是为企业利润目标保驾护航,为企业创造价值。
|