|
为什么强烈建议财务负责人主动推预算管理? 财务为什么会主动推预算管理呢?可以这么说,能在企业主动推预算管理的财务伙伴,都是一批志存高远的有志之士,或者是能力很强渴望创造价值的财务高手。我们分析一下财务人员在企业里的艰难处境就能明白这个道理。
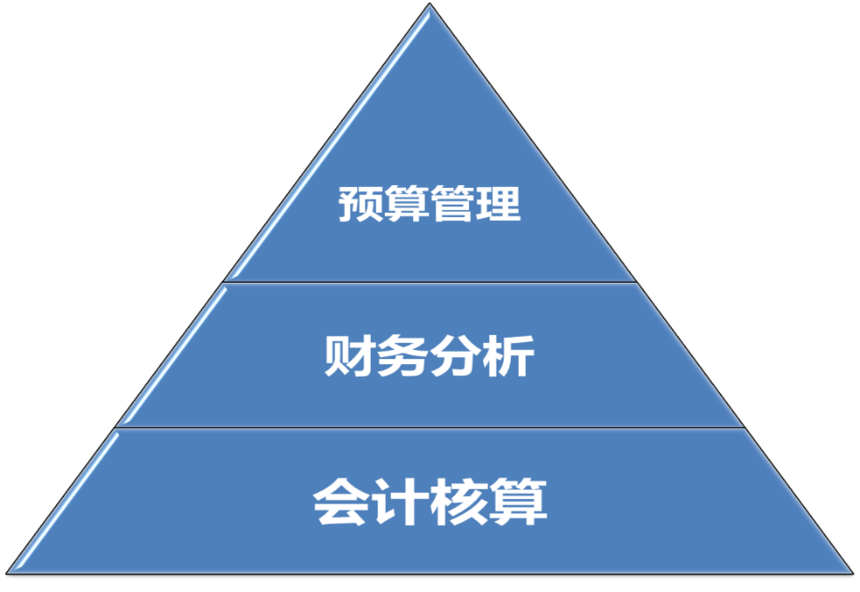
财务人员的苦逼现状 我国有一支极为庞大的财务人员队伍,从业人数起码在一千万以上。但是其中的90%都在从事着基本的会计核算、账务处理工作,普遍地位不高、收入不高,因为他们所做的都是属于日常性的、基础性的工作,技术含量低,可替代性强,很难为企业创造价值。当然他们的工作也是不可缺少的(只是很容易被信息化弱化、被机器人替代),核算是基础,否则管理就是扯淡。 很多财务人员也想改变现状,也想通过参与管理为企业创造价值,从而顺理成章地提高自己的待遇,但是你会发现使不上劲。几乎所有公司都有费用报销管理办法,业务发生的费用,先让财务审核,再报总经理审批,看似完美的管理制度。我请问各位财务伙伴,在你们的签字生涯中,有几笔费用被你发现不合理不合规而被拒绝报销的?想想就沮丧,因为根本就想不起来,偶尔想起那么几笔,本想拒绝报销的,没想到在总经理那边又起死回生了。为什么费用报销管不住费用?因为人家已经把钱变成了纸,就是财务最为看重的原始凭证——发票,你再来屁颠屁颠的进行事后诸葛亮式的管理已经没有太大意义了。管理大师德鲁克曾经说过:既成事实的管理叫做无效管理。费用报销就是典型的无效管理方式。 但是我们财务也不是一无是处啊,财务部门和所有业务部门比较起来,它有一个别人无法比拟的得天独厚的巨大优势:会计信息。企业里所有业务部门的经济活动、业务行为最终都会量化成数据,在财务部门以会计信息的形式反映出来。可以这么说,一家企业的财务状况和经营状况如何,财务部门是最清楚不过的,每个业务部门存在哪些问题,财务人员也是了然于胸的。这一点的重要性放在ERP系统和大数据的背景下更加突出。 问题随之而来:我们如何利用自己最大的优势为企业创造价值呢? 很多财务人员开始尝试利用自己掌握的大量会计信息进行财务分析,希望以此为突破口,会计核算逐渐向财务管理延伸和转型。这是一个好的开端,开始让会计信息发挥作用了。然而,一段时间的财务分析做下来,你会发现作用不如想象中的那么大,感觉有点不痛不痒甚至是隔靴搔痒。财务分析确实能发现问题,但是很难解决问题、创造效益。比如,通过财务分析,发现公司的资金周转问题比较突出,集中表现在逾期应收账款总额越来越大、死呆账也不断增加。总经理当然关注这个问题,但是他更关心的是如何解决这些问题——如何让应收账款不逾期?如何快速收回逾期的应收账款?在解决问题上财务分析很难有所作为,因为问题都产生在业务端,所以应该深入到业务分析,延伸财务分析的深度和广度。ERP系统为财务部门开展业务分析创造了条件,提供了便利。 因为你做财务分析还是没有深入到业务中去,业务部门的问题老板问你怎么解决比如收入为什么上不去,你提几个建议看看,你提不出来的。他说生产的产能上不去你财务能不能提点建议,你完全是隔行如隔山嘛,你怎么可能提的出来?所以老板他说你只能发现问题绝对解决不了问题。就像我们子公司财务经理经常向我抱怨:我们子公司总经理也真是有毛病。有一次子公司总经理问我销售部的招待费为什么超了那么多,搞得我面红耳赤最后就憋出三个字来:吃多了。财务经理说又不是我吃的我喝的,怎么来问我呢。财务分析发现的问题一般都来自业务端,所以要延伸到业务分析,参与到业务当中去,才能找到有效的解决方案。 一旦深入到业务分析,财务的广阔天地就打开了,好汉终于有了用武之地。可是马上又面临一个突出的问题:财务由于不了解业务、不熟悉产品、不懂得管理,遇到业务问题,很难找到解决方案。有一次,我跟总经理汇报说,某某子公司销售遇到瓶颈了,最近几年销售额一直在5个亿左右徘徊。没想到总经理一句话把我怼了回去:这家公司销售遇到瓶颈了,还需要你现在来跟我讲啊?你们财务分析常常干一些马后炮的事情。我最关心的是如何突破销售瓶颈,你能不能在这方面提些建议呢?我心里在想:神经病,销售上不去,不去追究销售部门的责任,竟然问我财务该怎么办!但是说出来的话变成了:总经理,这方面的措施,要求销售部门去思考是不是更合适一点?总经理说:我当然会和销售部门去沟通这个话题,也会要求他们限期拿出改进方案来。但是我也希望你从财务的角度,从管理的角度,利用你们的信息优势和管理技能,给我一些决策上的参考,你们不一定拿得出具体方案,只要有方向有思路有创新就可以啊。 会计核算需要往财务分析延伸,将核算输出的信息通过财务分析,发现并分析公司和部门存在的问题;财务分析进一步向业务分析拓展深度和广度,尝试解决业务端出现的问题。结果,财务能力不够的短板就暴露出来了。怎么办呢?预算管理此时就隆重登场了。通过预算管理,迅速让财务部门融入业务过程,迅速提升能力短板,让财务部门真正有能力做到:发现问题、分析问题、解决问题、创造效益。会计核算、财务(业务)分析、预算管理其实就是财务人员职业生涯的一座金字塔。(详见图2-6)检验一下,各位财务伙伴现在处于哪个阶段呢?
财务人员的职业生涯金字塔 京东集团的刘强东曾经说过:如果说普通会计的月薪大约值5,000元,那么精通预算管理的会计月薪50,000元也不算多。他说的这句话其实非常有道理,因为会计核算和预算管理完全不是一回事,一个人若精通预算管理,他已经全面做好了随时随地转正成CEO的经营管理素质的准备。 你知道中国几十年甚至几百年来对财务会计的定位是什么?只要是财务江湖人士,都知道是四个字:核算、监督。核算就是在账务处理的基础上进行信息披露和反馈。监督呢?监督就是:财务游离于整个公司的业务流程之外,躲在阴暗的角落里,然后给总经理打各个部门的小报告,在各个部门看来就是财务在那指手画脚——销售部门的应收账款问题很突出、生产部门的产能一直跟不上、采购部门的价格有猫腻、人力资源部门把人都管跑了……这个就叫做“监督”。然后总经理说:问题都看得很准,关键是要如何解决呢?财务立即就抓瞎了。这其实也不能怪财务部门,财务部门的传统定位就是核算与监督,他们未能参与业务,他们游离于业务之外,对于监督出来的问题,实在是拿不出什么有效的解决方案。 我曾经无意中看到过马克思的“会计观”。 他说,会计就等于观念总结+过程控制。哇,真是太有才了!他说的观念总结类似于我们讲的核算即信息披露,过程控制就完全不同于我们的监督了。过程控制的意思是:财务站在业务流程的中间,业务部门今天要花钱了(注意了,是在业务花钱之前),必须和财务说明白为什么要做这件事、为什么要花这笔钱,财务审核同意之后,还有总经理最终审批。这种定位就叫做“过程控制”,财务于是站在业务流程中来了,财务在人家做事之前、花钱之前就参与业务参与管理了,他就对业务非常了解,针对业务问题,容易找到解决问题的线索、思路和方法。 财务定位从监督改为过程控制,需要有预算管理的平台。如果一家企业未实行预算管理,就没有一个让财务参与业务参与管理的常态机制。我们可以设想一下,如果没有预算管理,财务是否可以参与业务参与管理——财务总监听说销售部门最近要搞一个大型的促销活动,就去向销售总监了解,你们这个活动要达到什么目的啊?促销活动的具体方案做了没有?需要公司投入多少资源?投入产出效率上能不能再想想办法?销售总监说,你作为财务总监,管好你分内的事情就好了,我听说你们在应收账款记账方面客户之间经常张冠李戴的,至于销售上的事情,我会向总经理负责的。看看,财务总监吃闭门羹了吧?
|