|
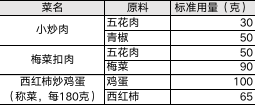
餐饮企业如何准确核算单菜品成本近日,参加了某餐饮公司的成本管理专题会议。会上,财务总监提出:作为将来要上市(IPO)的头部餐饮企业,目前公司的对菜品的成本核算还是比较粗放、财务在核算成本时仍沿用十年前的做法:平时只有仓库发到门店的食材出库信息(相当于是门店的材料入库)、月底进行食材盘点、按倒轧数确定当月的成本支出。 这样的成本核算方式,将整个门店作为成本中心、无法核算到单个菜品,而该企业的财务正在进行业财融合,业务部门对单菜品成本核算的要求很迫切。 为此,我们参考制造企业通过BOM表进行成本核算的逻辑,为该企业提供了一套基于菜品BOM(配料表)的成本核算方案,示例如下。 一、 核算基础 1、 根据配件表、搭建所有菜品的BOM,确定原料标准用量,如:
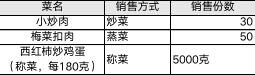
2、 根据不同打菜方式,确定成品菜的销售数量,如:
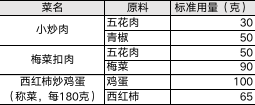
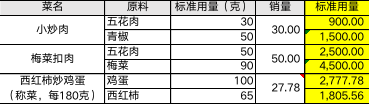
蒸菜、炒菜:根据BOM制作,销售数量按份计算; 称菜:根据BOM制作,销售数量实时称重; 二、 核算步骤 1、 原料标准用量=根据成品菜销售数量*BOM表中的原料用量 2、 原料实际用量=期初原料结存+本月采购入库-期末原料结存 3、 原料差异=原料实际用量-原料标准用量 4、 原料差异分摊=原料差异/对应成品菜标准总用量*某一成品菜标准用量 5、 某一成品菜的成本=标准成本+分摊成本 三、 示例 1、 核算基础假设 Ø 假设已搭建好BOM:
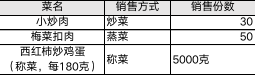
Ø 假设已获取菜品的销量:
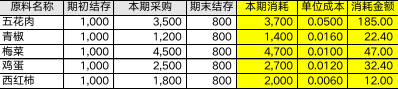
Ø 假设已有本期原料进销存:
2、 成品菜的标准用量
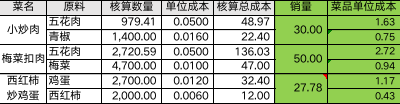
西红柿炒鸡蛋的销量=5,000/180=27.78份 3、 原料耗用差异
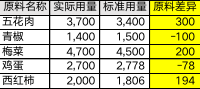
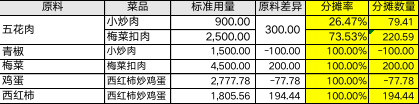
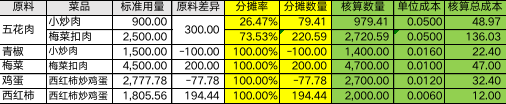
4、 原料差异分摊表
小炒肉分摊率=900/(900+2,500)=26.47% 小炒肉分摊数量=300*26.47%=79.41(克) 梅菜扣肉分摊率=2,500/(900+2,500)=73.53% 梅菜扣肉分摊数量=300*73.53%=220.59(克) 5、 成品菜的最终核算成本
|