|
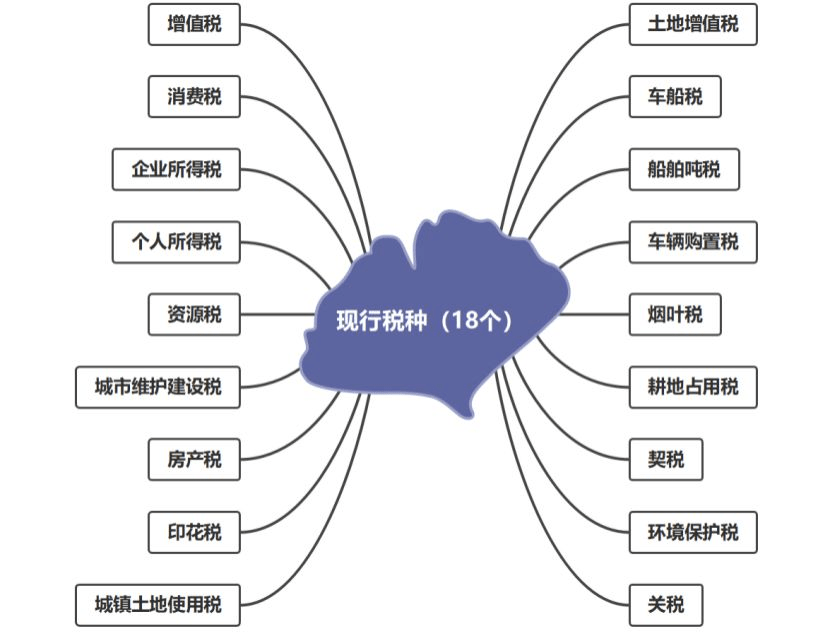
民营企业老板纳税筹划与风险控制时间:2022-04-18 最近十年以来,我国的税收征管和稽查环境发生了天翻地覆的变化:金税三期乃至金税四期、新发票管理系统、营改增、五证甚至七证合一、社保改嫁税务、国地税合并、税务系统全国联网、政府各部门信息共享、黑名单管理与各部门联合惩戒以及大数据、人工智能的应用等税收征管、税收稽查手段和措施紧锣密鼓地推出,令人目不暇接、猝不及防,各行各业偷税漏税被查处的风险越来越大,偷税漏税的违法成本越来越高,虚开发票被判刑的案例越来越多。“税”网恢恢之下,老板们睡觉还能安稳吗? 但是,另一个方面,我国的税种繁多,税负偏重,连续多年税收痛苦指数全球排名第二,第一是法国。例如一家企业当年盈利1,000万元,需要缴纳250万元的企业所得税(25%),老板若想落袋为安,还需缴纳150万元的个人所得税(20%),两项税收就占到了利润的40%!而且大部分民营企业在产品和服务上同质化、低端化,竞争十分激烈,大打价格战。内忧外患之下,很多中小型民营企业在赚取第一桶金的过程中铤而走险,逃避缴纳税款义务,其实他们赚的就是那点税钱,如果照章纳税,很多企业将难以为继、无法生存。 我国现行税种共有18个,分别是增值税、消费税、企业所得税、个人所得税、资源税、城市维护建设税、房产税、印花税、城镇土地使用税、土地增值税、车船税、船舶吨税、车辆购置税、烟叶税、耕地占用税、契税、环境保护税、关税(如下图所示)。
电商圈内流传这么一个说法:做淘宝(天猫)店,必须要有50%以上的销售毛利率才能赚钱。因为:需要15%~25%的宣传与推广费用(含刷单成本)、10%的物流仓储费用、5%~15%的人力成本(包括工资、奖金、福利、社保等)、5%~10%的平台扣点费用、5%~15%的其他费用(资金利息、房租、办公费、退货损失等)。因此,进货50元的商品,零售价100元以上才有可能赚钱。实际上,上述计算中,卖家漏算了一项5%~10%的税收成本费用!这项支出如果正常发生的话,很多卖家立即从微利变成了亏损。 创业之路本身就充满艰辛与不确定性,身处如此严峻的税收环境,偷税漏税进一步让人如履薄冰、胆颤心惊,不偷不漏的企业又很难生存很难赚钱。如何合理避税、如何控制风险就成为企业家朋友们十分关心并且无法绕过的话题。 但是,根据我们的经验,广大民营企业家基本不懂财税,而绝大部分财务人员基本不懂业务,他们之间的对话基本上就是鸡跟鸭讲。所谓的通过享受税收优惠政策进行纳税筹划来减轻税负,对他们而言,简直比登天还难。于是,很多企业选择简单粗暴的做法来逃避税款,例如:隐匿收入(收入不开票不入账)、买卖发票、硬逃社保等等,这类做法效果上确实立竿见影,但是性质上属于顶风作案、风险实在太大!除此之外,还有另一类企业,一边放着优惠政策不管不顾,一边又不知不觉地多缴糊涂税、冤枉税! 对于广大的中小民营企业而言,如何控制税务风险、争取优惠政策、规划税务安排就变得非常重要和非常急迫了。 一、风险来源 1. 各种恶意举报: 只要被举报至税务部门且举报线索确凿,税务稽查局就会在不打任何招呼的情况下破门而入,将你公司的账册(内账和外账)、保险柜、电脑主机、内部报表等全部带走,接下来就是调阅银行流水(公账和私卡)、店铺后台数据……。 那么,哪些情况下最容易导致税务举报呢? l 客户对公司、产品或服务不满 (当客户是个人时,风险更大) l 同行恶性竞争、故意打击对手 (这种现象电商行业比较常见) l 职业打假人或职业举报人蓄谋 l 员工泄愤(尤其是离职员工) l 业主或邻居因生意扰民 l 股东不和 l …… 2. 系统自动抓取: 企业偷税漏税行为一般会在会计报表和纳税申报表上表现出各项指标异常,然后因为金税三期、金税四期、社保改嫁、新发票系统、人工智能、大数据应用等征管手段与措施被电脑自动选入案源,从而进入纳税评估、纳税稽查阶段。 自从金税四期上线以后,我国税收征管环境和方法发生了质的变化,从“以票控税”转向了“以数治税”的智能管控模式。 例如:一家企业经常有产品或商品对外销售并开票,但是一直没有或很少发生采购业务和收取发票,这种购销链条的断裂,因为增值税特有的闭环管理,非常容易被金四系统自动抓取! 3. 账面混乱被查: 许多中小企业的会计核算水平不高,其中大部分又是通过代账公司代理的,你给什么他做什么,你不给他不做,导致财务账面几乎都是惨不忍睹的,这里随便列举几种常见的混乱现象: l 销售毛利率严重脱离行业实际 行业正常的销售毛利率约30%,而你企业的销售毛利率平均10%都不到,税务自然会质疑你虚开发票、多转成本或者部分销售未开票。如果你企业每月的销售毛利率又上下波动幅度很大的话,税务一定查你没商量! l 库存物资账实不符且逻辑异常 我们曾经遇到这样的咨询客户:一年销售额5,000万元左右,但是每月存货余额约一个亿,请问税务是不是会质疑你公司的商业逻辑不符常理?如果此时你们公司账上还有大量的增值税留底税额,税务一定会认为你们公司存在账外账,部分销售未开票未入账! l 资金往来账内账外痕迹很明显 有些企业大部分销售业务都是体外循环,但是房租、水电、工资、社保等费用又在账上列支,导致资金入不敷出,常常通过向股东借钱的方式来补足资金。这种操作方式,在税务眼里就是标准的账外资金回流账内,他不查你查谁? l 预收账款或其他应付款很异常 有些企业对公账户收到了客户的货款或者收到客户的银行承兑汇票,而客户不需要发票,企业因此也未开票,导致预收账款科目余额越挂越多……告诉你一个小秘密,大部分税务人员检查你报表的时候,第一眼瞄的就是预收账款科目。 l 视同股利分配的现象十分普遍 有些企业经营赚钱了,老板想将企业的资金拿去补贴家用或者买房买车,他也知道通过分红的形式需要缴纳20%的个人所得税,终究是心有不甘,于是通过自己、老婆甚至同事以借款或者消费的方式将资金进行乾坤挪移,殊不知,税法早就对此堵了漏洞、打了补丁,诸如此类的行为照样属于应当缴纳20%个税的范围: 投资者和家庭成员及企业其他人员向企业借款; 将企业资金用于消费性支出或财产性支出; 盈余公积、未分配利润转增实收资本; 股票溢价以外的其他资本公积转增实收资本; ü 已分配挂账但尚未实际支付的股利。 4. 资金账户监管: 存在两套账的企业,很多情况下都是通过私卡收取货款、支付费用,私卡流水频繁且金额巨大(也有部分企业通过现金方式进行交易,逃避监管、逃避税收),经常触碰银行、税务以及公安对资金账户监控的四条红线,从而导致巨大的税务风险。 l 从2016年开始,大额交易和可疑交易行为已经纳入了银监系统的监控; l 从2017年开始,金融机构、公安和税务联合发文,严密监控资金账户的进出,目的是人们常说的“三反”:反洗钱、反逃税、反恐怖融资,国家三部委之间实行信息共享、联合惩戒。回忆一下,你的朋友圈是不是常常有人提及又被银行问话了? l 从2020年7月开始,决定在河北省、浙江省、深圳市开展大额现金管理试点,目的是规范现金交易行为,堵住现金交易漏洞(税务部门对现金交易难以查证)。 备注: Ø 各地对公账户现金管理金额起点均为50万元,对私账户管理金额起点分别是河北省10万元、浙江省30万元、深圳市20万元。客户提取、存入起点金额之上的现金,应在办理业务时进行登记。 Ø 既监测单笔超过起点金额的交易,也监测当日多笔累计超过起点金额的交易。 5. 两套账害死人: 和影视明星签订阴阳合同手法类似的是,很多企业会设置两套账来偷逃税款,可是对于水平不高的广大财务人员而言,大学里只教过一套账怎么做,对于两套账的编制很少有人能做到无师自通、自学成才,而且由于之前未进行过通盘考虑和系统筹划,两套账轻而易举地被税务查了出来。 根据我们的经验,90%以上的民营企业都会设置两套账,而且90%以上的偷逃税款都跟两套账有关!要想规避税务风险,两账合一是必然的趋势! 6. 买卖发票坐牢: 很多企业为了降低增值税税负和少交企业所得税,或者为了解决销售端的佣金、回扣以及高管、股东的个税问题,常常在采购和费用报销环节接受别人虚开的增值税专票,有些企业胆子稍微小一些,不敢碰虚开增值税专用发票高压线,就虚开增值税普通发票。 也有一些企业的客户群体是个人,比如电商、宾馆、农产品销售等,客户大都不需要发票,也就是说这家企业存在富余票,这些企业开始动歪脑筋,将富余票加几个税点卖给需要发票的其他企业。 在买卖发票上,无论专票还是普票,都是税收征管的高压线,一旦东窗事发,很有可能面临牢狱之灾! |